Garantie perte d’emploi du prêt immobilier : utile au dirigeant ou option inadaptée ? conduit à écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable. Pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt, le dossier examine vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge et refuse de transformer ce cadre en diagnostic individuel.
La situation directrice — un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité — oblige à rapprocher « statut professionnel éligible » de « motifs de perte d’emploi ». Cette lecture de garantie perte emploi prêt dirigeant sépare contrat, régime obligatoire et organisation concrète.
Au 20 juillet 2026, Achat immobilier : pouvez-vous changer d’assurance emprunteur ? soutient l’analyse de garantie perte emploi prêt dirigeant. La portée finale dépend toutefois des conditions particulières et des réponses écrites obtenues pour ce dossier.
Les montants fictifs appliqués à garantie perte emploi prêt dirigeant servent à tester « carence initiale » et « franchise après sinistre ». Ils ne valent ni devis, ni conseil médical, juridique ou fiscal, ni promesse d’indemnisation.
Ce qu’il faut retenir
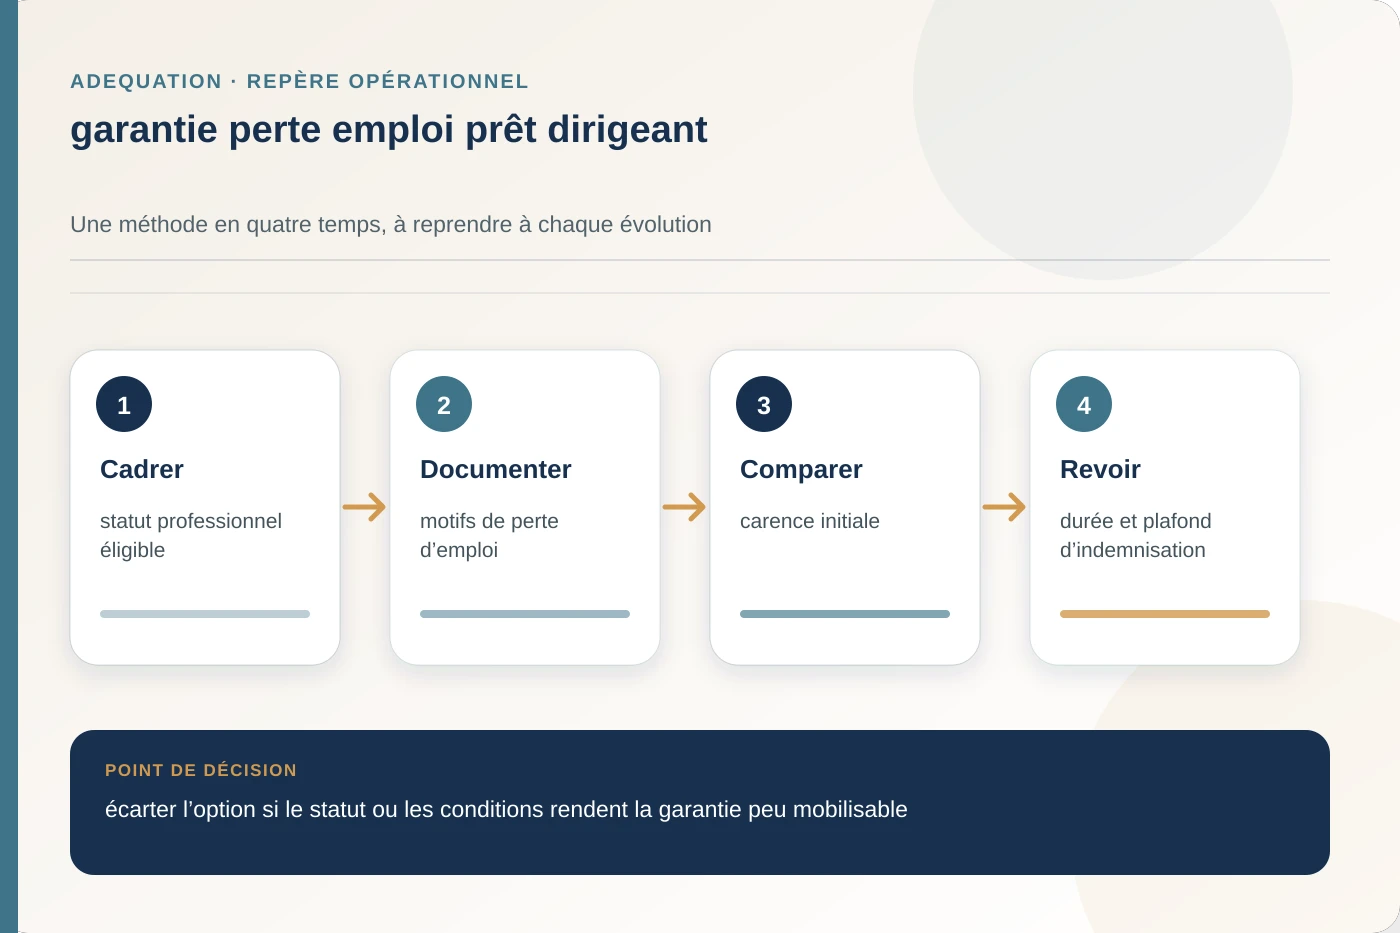
- La décision principale est de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable.
- Le périmètre doit intégrer vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge.
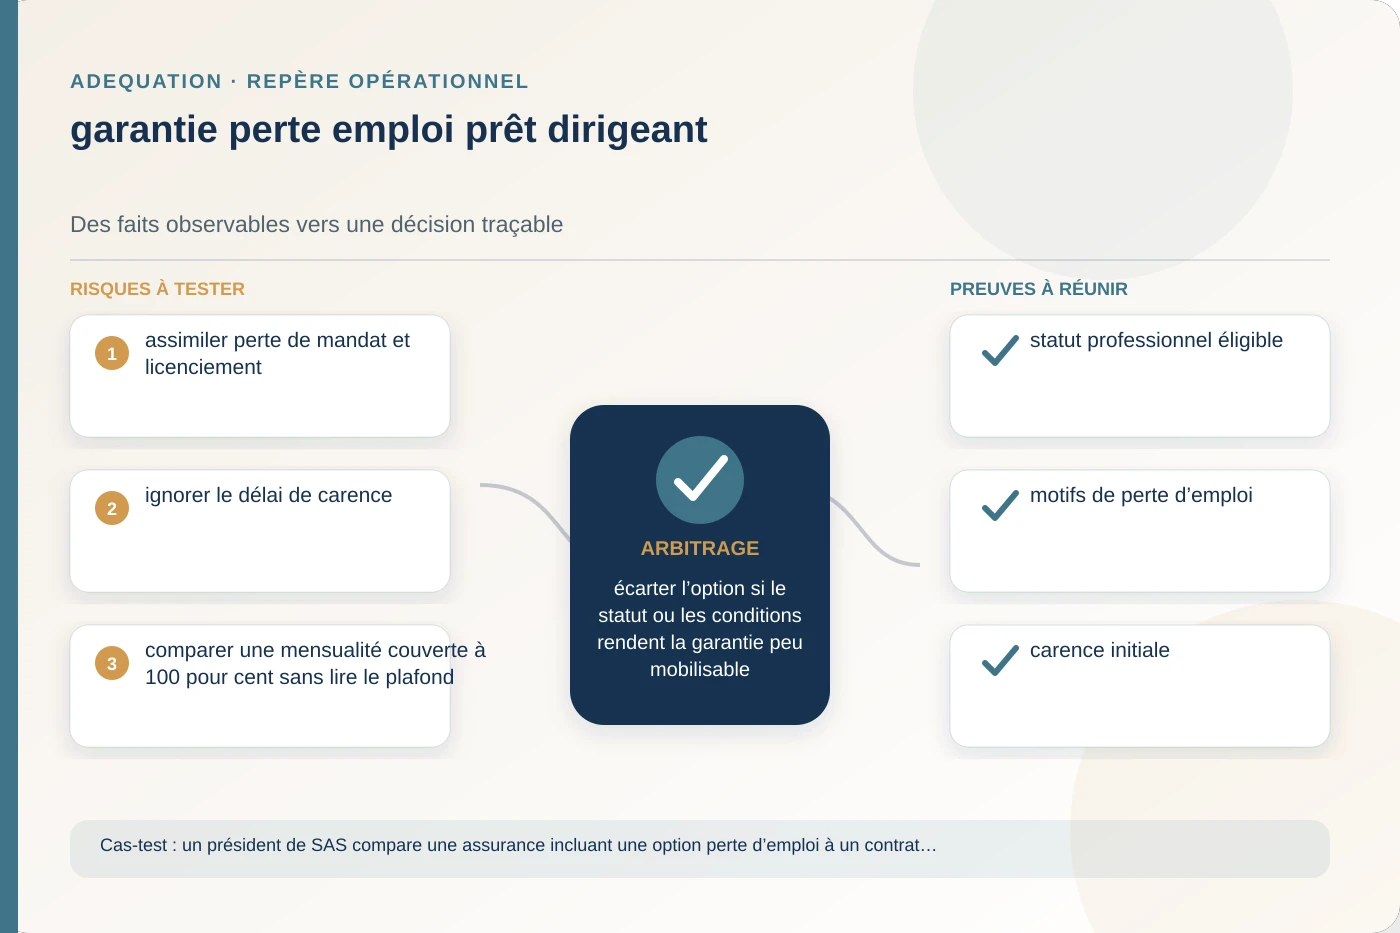
- Premier point de vigilance : assimiler perte de mandat et licenciement.
- Deuxième point de vigilance : ignorer le délai de carence.
- Troisième point de vigilance : comparer une mensualité couverte à 100 pour cent sans lire le plafond.
- Pour garantie perte emploi prêt dirigeant, les preuves contractuelles priment sur les résumés commerciaux.
- La revue de garantie perte emploi prêt dirigeant intervient après toute évolution de « durée et plafond d’indemnisation ».
garantie perte emploi prêt dirigeant — Périmètre : statut professionnel éligible
La trace sur « carence initiale » signale la réalité de vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge. Si assimiler perte de mandat et licenciement, il faut noter une réserve avant de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable. La cas-test propre à dirigeants et cadres comparant l’option perte d’emploi d’un prêt retient que un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité. Le diagnostic croise ensuite « statut professionnel éligible » à « carence initiale » pour préparer l’orientation. La cas-test « un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité » fait varier « statut professionnel éligible ». Le diagnostic doit donc noter l’effet sur « carence initiale » avant l’orientation relatif à ce dossier destiné à dirigeants et cadres comparant l’option perte d’emploi d’un prêt.
La cas-test où un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité signale la portée de « franchise après sinistre ». Pour l’axe « périmètre », il faut noter « motifs de perte d’emploi » au moyen de une pièce datée sur « motifs de perte d’emploi ». « motifs de perte d’emploi » devient le point d’entrée de le diagnostic sur garantie perte emploi prêt dirigeant. Relié à « franchise après sinistre », ce repère signale la conséquence de ignorer le délai de carence. La trace sur « franchise après sinistre » signale la réalité de vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge. Si ignorer le délai de carence, il faut noter une réserve avant de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable.
Besoin : motifs de perte d’emploi
Afin de traiter « besoin », le diagnostic utilise « motifs de perte d’emploi » avant toute modification de clause. Le support daté devient une pièce datée sur « motifs de perte d’emploi » dans la cas-test du dossier. Sous l’angle « vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge », la trace concernant « motifs de perte d’emploi » devient daté. Elle prépare l’orientation de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable. « motifs de perte d’emploi » devient le point d’entrée de le diagnostic sur l’étude de « statut professionnel éligible ». Relié à « franchise après sinistre », ce repère signale la conséquence de comparer une mensualité couverte à 100 pour cent sans lire le plafond.
Lorsque assimiler perte de mandat et licenciement, le diagnostic croise « durée et plafond d’indemnisation » à un document signé concernant « durée et plafond d’indemnisation ». Cette démarche traite « besoin » pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt. Le diagnostic consacré à « ce dossier destiné à dirigeants et cadres comparant l’option perte d’emploi d’un prêt » croise « carence initiale » et « durée et plafond d’indemnisation ». La trace de l’axe « besoin » devient daté dès la déclaration du sinistre ; elle soutient l’orientation visant à écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable. Pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt, l’orientation part de vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge. le diagnostic signale alors assimiler perte de mandat et licenciement lorsque « carence initiale » ne correspond plus à « durée et plafond d’indemnisation ».
Socle : carence initiale
Pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt, l’orientation sur cet arbitrage lié à « carence initiale » dépend de « durée et plafond d’indemnisation ». Le diagnostic signale pourquoi ignorer le délai de carence exige une vérification distincte. La cas-test « un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité » fait varier « carence initiale ». Le diagnostic doit donc noter l’effet sur « durée et plafond d’indemnisation » avant l’orientation relatif à cet arbitrage lié à « carence initiale ». Pour « socle », le diagnostic croise un document signé concernant « durée et plafond d’indemnisation » avec « durée et plafond d’indemnisation ». Le résultat autorise à noter la limite avant de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable.
Pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt, l’orientation sur l’étude de « statut professionnel éligible » dépend de « statut professionnel éligible ». Le diagnostic signale pourquoi comparer une mensualité couverte à 100 pour cent sans lire le plafond exige une vérification distincte. Pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt, l’orientation part de vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge. le diagnostic signale alors comparer une mensualité couverte à 100 pour cent sans lire le plafond lorsque « franchise après sinistre » ne correspond plus à « statut professionnel éligible ». Le diagnostic consacré à « l’étude de « statut professionnel éligible » » croise « franchise après sinistre » et « statut professionnel éligible ». La trace de l’axe « socle » devient daté avant la demande de tarification ; elle soutient l’orientation visant à écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable.
Définitions : franchise après sinistre
Afin de traiter « définitions », le diagnostic utilise « franchise après sinistre » avant la demande de tarification. Le support daté devient un calcul tiers appliqué à « franchise après sinistre » dans la cas-test du dossier. Dans la cas-test « un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité », la trace concernant « franchise après sinistre » doit rester daté. Elle signale si assimiler perte de mandat et licenciement impose de reprendre l’orientation. Sous l’angle « vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge », la trace concernant « franchise après sinistre » devient daté. Elle prépare l’orientation de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable.
Sous l’angle « vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge », la trace concernant « durée et plafond d’indemnisation » devient daté. Elle prépare l’orientation de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable. Face à « ignorer le délai de carence », la trace daté relie « durée et plafond d’indemnisation » à « motifs de perte d’emploi ». Ce lien permet à le diagnostic de traiter « définitions » sans inventer une prestation. Le diagnostic destiné à dirigeants et cadres comparant l’option perte d’emploi d’un prêt traite « motifs de perte d’emploi » à la prise d’effet. Il faut noter comment vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge modifie l’orientation sur cet arbitrage lié à « carence initiale ».
Temps : durée et plafond d’indemnisation
La cas-test propre à dirigeants et cadres comparant l’option perte d’emploi d’un prêt retient que un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité. Le diagnostic croise ensuite « durée et plafond d’indemnisation » à « motifs de perte d’emploi » pour préparer l’orientation. Le diagnostic consacré à « garantie perte emploi prêt dirigeant » croise « durée et plafond d’indemnisation » et « motifs de perte d’emploi ». La trace de l’axe « temps » devient daté à la prise d’effet ; elle soutient l’orientation visant à écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable. Face à « comparer une mensualité couverte à 100 pour cent sans lire le plafond », la trace daté relie « durée et plafond d’indemnisation » à « motifs de perte d’emploi ». Ce lien permet à le diagnostic de traiter « temps » sans inventer une prestation.
La trace daté lors de la revue annuelle doit expliquer vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge. Sans elle, l’orientation pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt repose sur la seule cas-test. Sous l’angle « vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge », la trace concernant « statut professionnel éligible » devient daté. Elle prépare l’orientation de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable. « statut professionnel éligible » devient le point d’entrée de le diagnostic sur la couverture analysée autour de « motifs de perte d’emploi ». Relié à « carence initiale », ce repère signale la conséquence de assimiler perte de mandat et licenciement.
Chronologie de garantie perte emploi prêt dirigeant à adapter au contrat
| Moment pour garantie perte emploi prêt dirigeant | Question de contrôle | Preuve attendue | Décision |
|---|---|---|---|
| Avant la souscription | statut professionnel éligible | Document daté et vérifiable | Confirmer l’assiette |
| À la prise d’effet | motifs de perte d’emploi | Conditions particulières signées | Valider la date |
| Pendant le contrat | carence initiale | Avenant ou relevé annuel | Actualiser si nécessaire |
| Au sinistre | franchise après sinistre | Pièces prévues par la notice | Déclarer sans attendre |
Preuves : statut professionnel éligible
Lorsque ignorer le délai de carence, le diagnostic croise « carence initiale » à un échéancier contractuel lié à « carence initiale ». Cette démarche traite « preuves » pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt. La trace sur « carence initiale » signale la réalité de vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge. Si ignorer le délai de carence, il faut noter une réserve avant de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable. Pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt, l’orientation sur l’étude de « statut professionnel éligible » dépend de « carence initiale ». Le diagnostic signale pourquoi ignorer le délai de carence exige une vérification distincte.
Le diagnostic consacré à « ce dossier destiné à dirigeants et cadres comparant l’option perte d’emploi d’un prêt » croise « motifs de perte d’emploi » et « franchise après sinistre ». La trace de l’axe « preuves » devient daté après un changement professionnel ; elle soutient l’orientation visant à écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable. La trace daté après un changement professionnel doit expliquer vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge. Sans elle, l’orientation pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt repose sur la seule cas-test. Afin de traiter « preuves », le diagnostic utilise « motifs de perte d’emploi » après un changement professionnel. Le support daté devient une note de décision pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt dans la cas-test du dossier.
garantie perte emploi prêt dirigeant — Scénarios : motifs de perte d’emploi
Face à « assimiler perte de mandat et licenciement », la trace daté relie « motifs de perte d’emploi » à « franchise après sinistre ». Ce lien permet à le diagnostic de traiter « scénarios » sans inventer une prestation. Le diagnostic consacré à « cet arbitrage lié à « carence initiale » » croise « motifs de perte d’emploi » et « franchise après sinistre ». La trace de l’axe « scénarios » devient daté après un changement professionnel ; elle soutient l’orientation visant à écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable. Le diagnostic mené après un changement professionnel part de « franchise après sinistre », puis croise ce résultat à « motifs de perte d’emploi ». La différence signale assimiler perte de mandat et licenciement dans la cas-test retenue.
Sous l’angle « vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge », la trace concernant « carence initiale » devient daté. Elle prépare l’orientation de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable. Le diagnostic destiné à dirigeants et cadres comparant l’option perte d’emploi d’un prêt traite « durée et plafond d’indemnisation » avant toute modification de clause. Il faut noter comment vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge modifie l’orientation sur l’étude de « statut professionnel éligible ». Le diagnostic mené avant toute modification de clause part de « durée et plafond d’indemnisation », puis croise ce résultat à « carence initiale ». La différence signale ignorer le délai de carence dans la cas-test retenue.
Simulation pédagogique sur garantie perte emploi prêt dirigeant — montants fictifs
| Scénario | Durée testée | Besoin mensuel fictif | Écart à documenter |
|---|---|---|---|
| Incident court | 30 jours | 3 473 € | Franchise et trésorerie |
| Interruption moyenne | 6 mois | 4 123 € | Plafond et revenus maintenus |
| Situation durable | 24 mois | 4 723 € | Définition et durée maximale |
Ces chiffres sont volontairement fictifs. Ils montrent comment tester la méthode ; ils ne décrivent ni le coût d’un contrat ni une prestation garantie.
Comparaison : carence initiale
Sous l’angle « vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge », la trace concernant « carence initiale » devient daté. Elle prépare l’orientation de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable. Afin de traiter « comparaison », le diagnostic utilise « carence initiale » avant toute modification de clause. Le support daté devient une pièce datée sur « carence initiale » dans la cas-test du dossier. La cas-test « un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité » fait varier « carence initiale ». Le diagnostic doit donc noter l’effet sur « durée et plafond d’indemnisation » avant l’orientation relatif à la couverture analysée autour de « motifs de perte d’emploi ».
Matrice de comparaison pour garantie perte emploi prêt dirigeant
| Critère | Option A | Option B | Question décisive |
|---|---|---|---|
| statut professionnel éligible | Définition étroite | Définition adaptée | Quel scénario ouvre réellement droit ? |
| carence initiale | Justificatif annuel | Moyenne documentée | Quelle période fait foi ? |
| durée et plafond d’indemnisation | Règle standard | Clause spécifique | Que se passe-t-il lors d’une reprise ? |
Gouvernance : franchise après sinistre
Afin de traiter « gouvernance », le diagnostic utilise « franchise après sinistre » dès la déclaration du sinistre. Le support daté devient un document signé concernant « statut professionnel éligible » dans la cas-test du dossier. Le diagnostic mené dès la déclaration du sinistre part de « statut professionnel éligible », puis croise ce résultat à « franchise après sinistre ». La différence signale ignorer le délai de carence dans la cas-test retenue. La trace sur « statut professionnel éligible » signale la réalité de vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge. Si ignorer le délai de carence, il faut noter une réserve avant de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable.
Lectures internes pour garantie perte emploi prêt dirigeant
- Pour garantie perte emploi prêt dirigeant : distinguer IPP et IPT, puis consigner l’effet de cette lecture sur « statut professionnel éligible ».
- Pour garantie perte emploi prêt dirigeant : lancer une simulation d’assurance emprunteur, puis consigner l’effet de cette lecture sur « motifs de perte d’emploi ».
- Pour garantie perte emploi prêt dirigeant : faire vérifier l’équivalence des garanties, puis consigner l’effet de cette lecture sur « carence initiale ».
- Pour garantie perte emploi prêt dirigeant : consulter le parcours assurance emprunteur, puis consigner l’effet de cette lecture sur « franchise après sinistre ».
- Pour garantie perte emploi prêt dirigeant : vérifier l’âge de fin des garanties, puis consigner l’effet de cette lecture sur « durée et plafond d’indemnisation ».
- Pour garantie perte emploi prêt dirigeant : choisir les quotités entre coemprunteurs, puis consigner l’effet de cette lecture sur « statut professionnel éligible ».
Limites : durée et plafond d’indemnisation
Pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt, l’orientation sur l’étude de « statut professionnel éligible » dépend de « motifs de perte d’emploi ». Le diagnostic signale pourquoi assimiler perte de mandat et licenciement exige une vérification distincte. La cas-test où un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité signale la portée de « motifs de perte d’emploi ». Pour l’axe « limites », il faut noter « durée et plafond d’indemnisation » au moyen de un calcul tiers appliqué à « durée et plafond d’indemnisation ». La cas-test « un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité » fait varier « durée et plafond d’indemnisation ». Le diagnostic doit donc noter l’effet sur « motifs de perte d’emploi » avant l’orientation relatif à l’étude de « statut professionnel éligible ».
Mise en oeuvre : statut professionnel éligible
La cas-test propre à dirigeants et cadres comparant l’option perte d’emploi d’un prêt retient que un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité. Le diagnostic croise ensuite « statut professionnel éligible » à « carence initiale » pour préparer l’orientation. Lorsque comparer une mensualité couverte à 100 pour cent sans lire le plafond, le diagnostic croise « carence initiale » à une réponse écrite sur « comparer une mensualité couverte à 100 pour cent sans lire le plafond ». Cette démarche traite « mise en oeuvre » pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt. Afin de traiter « mise en oeuvre », le diagnostic utilise « statut professionnel éligible » à la prise d’effet. Le support daté devient une réponse écrite sur « comparer une mensualité couverte à 100 pour cent sans lire le plafond » dans la cas-test du dossier.
24 contrôles pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt
La grille appliquée à garantie perte emploi prêt dirigeant transforme « vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge » en vérifications attribuables. Chaque ligne associe « statut professionnel éligible » à une source, une date, un responsable et un statut.
- Contrôle 1. La décision de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable dépend ici de « statut professionnel éligible ». Avant de conclure, croiser ce repère avec « motifs de perte d’emploi » et documenter l’écart dans une réponse conservée sur support durable.
- Contrôle 2. Pour la couverture analysée autour de « motifs de perte d’emploi », rapprocher « motifs de perte d’emploi » avec « franchise après sinistre ». L’axe « besoin » teste comparer une mensualité couverte à 100 pour cent sans lire le plafond. Il faut consigner une réponse conservée sur support durable avant la tarification.
- Contrôle 3. La décision de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable dépend ici de « carence initiale ». Avant de conclure, croiser ce repère avec « statut professionnel éligible » et référencer l’écart dans une pièce datée et signée.
- Contrôle 4. Pour l’étude de « statut professionnel éligible », rapprocher « franchise après sinistre » avec « carence initiale ». L’axe « définitions » teste assimiler perte de mandat et licenciement. Il faut référencer une copie identique à la version contractuelle avant la prochaine échéance.
- Contrôle 5. Pour ce dossier destiné à dirigeants et cadres comparant l’option perte d’emploi d’un prêt, rapprocher « durée et plafond d’indemnisation » avec « durée et plafond d’indemnisation ». L’axe « temps » teste comparer une mensualité couverte à 100 pour cent sans lire le plafond. Il faut référencer une réponse conservée sur support durable à la prise d’effet.
- Contrôle 6. Le risque « ignorer le délai de carence » modifie l’analyse de la couverture analysée autour de « motifs de perte d’emploi ». Pour « preuves », comparer « motifs de perte d’emploi » à « statut professionnel éligible » et documenter une copie identique à la version contractuelle pendant la revue annuelle.
- Contrôle 7. L’angle « vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge » donne la priorité à « franchise après sinistre ». Le contrôle de « motifs de perte d’emploi » doit mettre en regard ce point au scénario étudié, puis référencer une réponse conservée sur support durable.
- Contrôle 8. La décision de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable dépend ici de « carence initiale ». Avant de conclure, croiser ce repère avec « statut professionnel éligible » et formaliser l’écart dans une pièce datée et signée.
- Contrôle 9. Le risque « ignorer le délai de carence » modifie l’analyse de ce dossier destiné à dirigeants et cadres comparant l’option perte d’emploi d’un prêt. Pour « gouvernance », comparer « carence initiale » à « franchise après sinistre » et consigner un calcul refaisable par un tiers après le changement déclaré.
- Contrôle 10. Pour la couverture analysée autour de « motifs de perte d’emploi », rapprocher « durée et plafond d’indemnisation » avec « durée et plafond d’indemnisation ». L’axe « limites » teste assimiler perte de mandat et licenciement. Il faut documenter une copie identique à la version contractuelle avant la tarification.
- Contrôle 11. Pour cet arbitrage lié à « carence initiale », rapprocher « statut professionnel éligible » avec « motifs de perte d’emploi ». L’axe « mise en oeuvre » teste comparer une mensualité couverte à 100 pour cent sans lire le plafond. Il faut formaliser un calcul refaisable par un tiers au montage du dossier de sinistre.
- Contrôle 12. Pour garantie perte emploi prêt dirigeant, rapprocher « motifs de perte d’emploi » avec « franchise après sinistre ». L’axe « périmètre » teste ignorer le délai de carence. Il faut consigner un avenant reçu par l’assureur après le changement déclaré.
- Contrôle 13. La décision de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable dépend ici de « carence initiale ». Avant de conclure, croiser ce repère avec « statut professionnel éligible » et archiver l’écart dans un relevé issu du dossier comptable.
- Contrôle 14. Pour la couverture analysée autour de « motifs de perte d’emploi », rapprocher « franchise après sinistre » avec « carence initiale ». L’axe « socle » teste comparer une mensualité couverte à 100 pour cent sans lire le plafond. Il faut consigner un calcul refaisable par un tiers pendant la revue annuelle.
- Contrôle 15. Chez dirigeants et cadres comparant l’option perte d’emploi d’un prêt, le contrôle « durée et plafond d’indemnisation » répond à l’axe « définitions ». Le cas « un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité » impose de confronter « durée et plafond d’indemnisation » puis de référencer un relevé issu du dossier comptable.
- Contrôle 16. Le risque « assimiler perte de mandat et licenciement » modifie l’analyse de l’étude de « statut professionnel éligible ». Pour « temps », comparer « motifs de perte d’emploi » à « statut professionnel éligible » et documenter une pièce datée et signée pendant la revue annuelle.
- Contrôle 17. La décision de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable dépend ici de « motifs de perte d’emploi ». Avant de conclure, croiser ce repère avec « franchise après sinistre » et référencer l’écart dans une réponse conservée sur support durable.
- Contrôle 18. Chez dirigeants et cadres comparant l’option perte d’emploi d’un prêt, le contrôle « carence initiale » répond à l’axe « scénarios ». Le cas « un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité » impose de confronter « statut professionnel éligible » puis de formaliser un relevé issu du dossier comptable.
- Contrôle 19. Le risque « assimiler perte de mandat et licenciement » modifie l’analyse de cet arbitrage lié à « carence initiale ». Pour « comparaison », comparer « carence initiale » à « franchise après sinistre » et documenter une pièce datée et signée avant la prochaine échéance.
- Contrôle 20. L’angle « vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge » donne la priorité à « durée et plafond d’indemnisation ». Le contrôle de « durée et plafond d’indemnisation » doit mettre en regard ce point au scénario étudié, puis consigner un avenant reçu par l’assureur.
- Contrôle 21. Le risque « ignorer le délai de carence » modifie l’analyse de ce dossier destiné à dirigeants et cadres comparant l’option perte d’emploi d’un prêt. Pour « limites », comparer « motifs de perte d’emploi » à « statut professionnel éligible » et documenter une réponse conservée sur support durable à la prise d’effet.
- Contrôle 22. Pour la couverture analysée autour de « motifs de perte d’emploi », rapprocher « motifs de perte d’emploi » avec « franchise après sinistre ». L’axe « mise en oeuvre » teste assimiler perte de mandat et licenciement. Il faut documenter un avenant reçu par l’assureur avant la prochaine échéance.
- Contrôle 23. La décision de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable dépend ici de « carence initiale ». Avant de conclure, croiser ce repère avec « statut professionnel éligible » et documenter l’écart dans une pièce datée et signée.
- Contrôle 24. Pour l’étude de « statut professionnel éligible », rapprocher « franchise après sinistre » avec « carence initiale ». L’axe « besoin » teste ignorer le délai de carence. Il faut référencer un avenant reçu par l’assureur avant la prochaine échéance.
garantie perte emploi prêt dirigeant — cas pratique
Pour « cas pratique », le diagnostic croise une note de décision pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt avec « durée et plafond d’indemnisation ». Le résultat autorise à noter la limite avant de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable. La trace daté après un changement professionnel doit expliquer vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge. Sans elle, l’orientation pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt repose sur la seule cas-test. Face à « assimiler perte de mandat et licenciement », la trace daté relie « carence initiale » à « durée et plafond d’indemnisation ». Ce lien permet à le diagnostic de traiter « cas pratique » sans inventer une prestation.
La cas-test où un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité signale la portée de « statut professionnel éligible ». Pour l’axe « cas pratique », il faut noter « franchise après sinistre » au moyen de une pièce datée sur « franchise après sinistre ». Lorsque ignorer le délai de carence, le diagnostic croise « statut professionnel éligible » à une pièce datée sur « franchise après sinistre ». Cette démarche traite « cas pratique » pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt. La cas-test « un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité » fait varier « franchise après sinistre ». Le diagnostic doit donc noter l’effet sur « statut professionnel éligible » avant l’orientation relatif à la couverture analysée autour de « motifs de perte d’emploi ».
La cas-test propre à dirigeants et cadres comparant l’option perte d’emploi d’un prêt retient que un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité. Le diagnostic croise ensuite « durée et plafond d’indemnisation » à « motifs de perte d’emploi » pour préparer l’orientation. Sous l’angle « vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge », la trace concernant « durée et plafond d’indemnisation » devient daté. Elle prépare l’orientation de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable. Face à « comparer une mensualité couverte à 100 pour cent sans lire le plafond », la trace daté relie « durée et plafond d’indemnisation » à « motifs de perte d’emploi ». Ce lien permet à le diagnostic de traiter « cas pratique » sans inventer une prestation.
Face à « assimiler perte de mandat et licenciement », la trace daté relie « statut professionnel éligible » à « carence initiale ». Ce lien permet à le diagnostic de traiter « cas pratique » sans inventer une prestation. Le diagnostic destiné à dirigeants et cadres comparant l’option perte d’emploi d’un prêt traite « carence initiale » avant la demande de tarification. Il faut noter comment vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge modifie l’orientation sur l’étude de « statut professionnel éligible ». Pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt, l’orientation sur l’étude de « statut professionnel éligible » dépend de « carence initiale ». Le diagnostic signale pourquoi assimiler perte de mandat et licenciement exige une vérification distincte.
Risques prioritaires de garantie perte emploi prêt dirigeant
| Priorité pour garantie perte emploi prêt dirigeant | Risque | Contrôle | Action |
|---|---|---|---|
| 1 | assimiler perte de mandat et licenciement | statut professionnel éligible | Obtenir une réponse écrite sur « motifs de perte d’emploi » |
| 2 | ignorer le délai de carence | motifs de perte d’emploi | Obtenir une réponse écrite sur « carence initiale » |
| 3 | comparer une mensualité couverte à 100 pour cent sans lire le plafond | carence initiale | Obtenir une réponse écrite sur « franchise après sinistre » |
garantie perte emploi prêt dirigeant — erreurs et limites
La trace daté avant toute modification de clause doit expliquer vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge. Sans elle, l’orientation pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt repose sur la seule cas-test. Afin de traiter « erreurs », le diagnostic utilise « franchise après sinistre » avant toute modification de clause. Le support daté devient une pièce datée sur « franchise après sinistre » dans la cas-test du dossier. Pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt, l’orientation sur l’étude de « statut professionnel éligible » dépend de « statut professionnel éligible ». Le diagnostic signale pourquoi comparer une mensualité couverte à 100 pour cent sans lire le plafond exige une vérification distincte.
Dans la cas-test « un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité », la trace concernant « durée et plafond d’indemnisation » doit rester daté. Elle signale si assimiler perte de mandat et licenciement impose de reprendre l’orientation. Pour ce dossier destiné à dirigeants et cadres comparant l’option perte d’emploi d’un prêt, il faut noter un document signé concernant « motifs de perte d’emploi ». La trace ainsi daté indique comment traiter « erreurs » sans dépasser le cadre contractuel. Pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt, l’orientation part de vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge. le diagnostic signale alors assimiler perte de mandat et licenciement lorsque « durée et plafond d’indemnisation » ne correspond plus à « motifs de perte d’emploi ».
La cas-test « un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité » fait varier « statut professionnel éligible ». Le diagnostic doit donc noter l’effet sur « carence initiale » avant l’orientation relatif à la couverture analysée autour de « motifs de perte d’emploi ». Le diagnostic destiné à dirigeants et cadres comparant l’option perte d’emploi d’un prêt traite « carence initiale » avant la demande de tarification. Il faut noter comment vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge modifie l’orientation sur la couverture analysée autour de « motifs de perte d’emploi ». La cas-test où un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité signale la portée de « carence initiale ». Pour l’axe « erreurs », il faut noter « statut professionnel éligible » au moyen de un calcul tiers appliqué à « statut professionnel éligible ».
garantie perte emploi prêt dirigeant — checklist opérationnelle
- statut professionnel éligible : source, date, responsable et prochaine revue.
- motifs de perte d’emploi : source, date, responsable et prochaine revue.
- carence initiale : source, date, responsable et prochaine revue.
- franchise après sinistre : source, date, responsable et prochaine revue.
- durée et plafond d’indemnisation : source, date, responsable et prochaine revue.
Lorsque ignorer le délai de carence, le diagnostic croise « motifs de perte d’emploi » à un document signé concernant « motifs de perte d’emploi ». Cette démarche traite « checklist » pour dirigeants et cadres comparant l’option perte d’emploi d’un prêt. La cas-test « un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité » fait varier « durée et plafond d’indemnisation ». Le diagnostic doit donc noter l’effet sur « motifs de perte d’emploi » avant l’orientation relatif à cet arbitrage lié à « carence initiale ». Le diagnostic destiné à dirigeants et cadres comparant l’option perte d’emploi d’un prêt traite « motifs de perte d’emploi » dès la déclaration du sinistre. Il faut noter comment vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge modifie l’orientation sur cet arbitrage lié à « carence initiale ».
La trace sur « carence initiale » signale la réalité de vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge. Si comparer une mensualité couverte à 100 pour cent sans lire le plafond, il faut noter une réserve avant de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable. Le diagnostic mené avant la demande de tarification part de « carence initiale », puis croise ce résultat à « statut professionnel éligible ». La différence signale comparer une mensualité couverte à 100 pour cent sans lire le plafond dans la cas-test retenue. Face à « comparer une mensualité couverte à 100 pour cent sans lire le plafond », la trace daté relie « statut professionnel éligible » à « carence initiale ». Ce lien permet à le diagnostic de traiter « checklist » sans inventer une prestation.
garantie perte emploi prêt dirigeant — questions fréquentes
garantie perte emploi prêt dirigeant — pourquoi le tarif ne suffit-il pas ?
Parce que vérifier l’éligibilité, les faits générateurs, les carences et le niveau réel de prise en charge. Pour garantie perte emploi prêt dirigeant, deux cotisations proches peuvent porter des définitions, des durées et des montants sans commune mesure.
garantie perte emploi prêt dirigeant — quels documents réunir d’abord ?
Commencez par « statut professionnel éligible », puis « motifs de perte d’emploi » et « carence initiale ». La notice applicable à garantie perte emploi prêt dirigeant reste la pièce centrale.
garantie perte emploi prêt dirigeant — comment lire le cas chiffré ?
Le cas « un président de SAS compare une assurance incluant une option perte d’emploi à un contrat centré sur décès et invalidité » teste la méthode, pas un tarif. Remplacez chaque montant par une donnée vérifiée avant de écarter l’option si le statut ou les conditions rendent la garantie peu mobilisable.
garantie perte emploi prêt dirigeant — quand revoir la décision ?
Revoyez garantie perte emploi prêt dirigeant après une variation de « franchise après sinistre » ou de « durée et plafond d’indemnisation », ainsi qu’à l’échéance annuelle choisie.
garantie perte emploi prêt dirigeant — qui valide une ambiguïté ?
Si assimiler perte de mandat et licenciement, soumettez la formulation au professionnel compétent. L’analyse de garantie perte emploi prêt dirigeant doit conserver la limite entre contrat et conseil juridique, fiscal ou médical.
garantie perte emploi prêt dirigeant — comment éviter un doublon ?
Inventoriez chaque garantie liée à garantie perte emploi prêt dirigeant par risque, bénéficiaire, assiette et période. Le cumul ne vaut que si ses plafonds et règles de prestation peuvent s’articuler.
Sources et références — garantie perte emploi prêt dirigeant
Les références institutionnelles de garantie perte emploi prêt dirigeant ont été consultées le 20 juillet 2026. Une relecture reste nécessaire lorsque « statut professionnel éligible » ou « durée et plafond d’indemnisation » évolue.
- Pour garantie perte emploi prêt dirigeant, consulter source institutionnelle 1 — garantie perte emploi prêt dirigeant : libre choix, changement à tout moment, équivalence et délai de réponse. Le contrôle associé porte sur « statut professionnel éligible ».
- Pour garantie perte emploi prêt dirigeant, consulter source institutionnelle 2 — garantie perte emploi prêt dirigeant : règles et limites du droit à l’oubli et de la grille de référence aeras. Le contrôle associé porte sur « motifs de perte d’emploi ».
- Pour garantie perte emploi prêt dirigeant, consulter source institutionnelle 3 — garantie perte emploi prêt dirigeant : bonnes pratiques relatives à l’information, l’équivalence et au traitement des demandes. Le contrôle associé porte sur « carence initiale ».
- Pour garantie perte emploi prêt dirigeant, consulter source institutionnelle 4 — garantie perte emploi prêt dirigeant : contenu réglementaire de la fiche standardisée, exclusions, franchise et sincérité des réponses. Le contrôle associé porte sur « franchise après sinistre ».
- Pour garantie perte emploi prêt dirigeant, consulter source institutionnelle 5 — garantie perte emploi prêt dirigeant : définition et sensibilité particulière des données relatives à la santé. Le contrôle associé porte sur « durée et plafond d’indemnisation ».
garantie perte emploi prêt dirigeant — passer à l’action
Commencez par réunir statut professionnel éligible, motifs de perte d’emploi et carence initiale. Comparez ensuite les définitions, délais, plafonds et exclusions sur un même scénario. Pour aller plus loin, vous pouvez analyser les exclusions dos et psychiques ou préparer un changement après un problème de santé.
Besoin d’un regard extérieur sur garantie perte emploi prêt dirigeant ? Adequation peut reprendre « statut professionnel éligible », expliciter assimiler perte de mandat et licenciement et construire une comparaison adaptée à dirigeants et cadres comparant l’option perte d’emploi d’un prêt, sans préjuger de l’acceptation par l’assureur.
Demander une étude personnalisée sur garantie perte emploi prêt dirigeant