Assurance emprunteur après un burn-out : préparer un dossier sans minimiser ni surdéclarer conduit à répondre uniquement aux questions posées et analyser la portée des garanties proposées. Pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, le dossier examine préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques et refuse de transformer ce cadre en diagnostic individuel.
La situation directrice — un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier — oblige à rapprocher « conditions de suppression du questionnaire » de « questions exactes du formulaire ». Cette lecture de assurance emprunteur après burn-out sépare contrat, régime obligatoire et organisation concrète.
Au 20 juillet 2026, Achat immobilier : pouvez-vous changer d’assurance emprunteur ? soutient l’analyse de assurance emprunteur après burn-out. La portée finale dépend toutefois des conditions particulières et des réponses écrites obtenues pour ce dossier.
Les montants fictifs appliqués à assurance emprunteur après burn-out servent à tester « dates et pièces médicales » et « exclusion des affections psychiques ». Ils ne valent ni devis, ni conseil médical, juridique ou fiscal, ni promesse d’indemnisation.
Ce qu’il faut retenir
- La décision principale est de répondre uniquement aux questions posées et analyser la portée des garanties proposées.
- Le périmètre doit intégrer préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques.
- Premier point de vigilance : omettre un arrêt demandé dans le questionnaire.
- Deuxième point de vigilance : fournir des informations non sollicitées sans cadre.
- Troisième point de vigilance : comparer seulement la surprime.
- Pour assurance emprunteur après burn-out, les preuves contractuelles priment sur les résumés commerciaux.
- La revue de assurance emprunteur après burn-out intervient après toute évolution de « options de rachat d’exclusion ».
assurance emprunteur après burn-out — Périmètre : conditions de suppression du questionnaire
La projection où un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier expose la portée de « dates et pièces médicales ». Pour l’axe « périmètre », il faut documenter « conditions de suppression du questionnaire » au moyen de un document signé concernant « dates et pièces médicales ». Dans la projection « un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier », le support concernant « conditions de suppression du questionnaire » doit rester vérifiable. Elle expose si omettre un arrêt demandé dans le questionnaire impose de reprendre l’arbitrage. Pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, l’arbitrage sur ce dossier destiné à emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique dépend de « dates et pièces médicales ». Le contrôle expose pourquoi omettre un arrêt demandé dans le questionnaire exige une vérification distincte.
Le contrôle destiné à emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique traite « exclusion des affections psychiques » avant toute modification de clause. Il faut documenter comment préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques modifie l’arbitrage sur la couverture analysée autour de « questions exactes du formulaire ». Pour la couverture analysée autour de « questions exactes du formulaire », il faut documenter un calcul tiers appliqué à « questions exactes du formulaire ». Le support ainsi vérifiable indique comment traiter « périmètre » sans dépasser le cadre contractuel. Lorsque fournir des informations non sollicitées sans cadre, le contrôle confronte « exclusion des affections psychiques » à un calcul tiers appliqué à « questions exactes du formulaire ». Cette démarche traite « périmètre » pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique.
Besoin : questions exactes du formulaire
La projection « un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier » fait varier « questions exactes du formulaire ». Le contrôle doit donc documenter l’effet sur « exclusion des affections psychiques » avant l’arbitrage relatif à l’étude de « conditions de suppression du questionnaire ». Sous l’angle « préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques », le support concernant « questions exactes du formulaire » devient vérifiable. Elle prépare l’arbitrage de répondre uniquement aux questions posées et analyser la portée des garanties proposées. Pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, l’arbitrage sur l’étude de « conditions de suppression du questionnaire » dépend de « exclusion des affections psychiques ». Le contrôle expose pourquoi comparer seulement la surprime exige une vérification distincte.
Le contrôle consacré à « ce dossier destiné à emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique » confronte « dates et pièces médicales » et « options de rachat d’exclusion ». Le support de l’axe « besoin » devient vérifiable dès la déclaration du sinistre ; elle soutient l’arbitrage visant à répondre uniquement aux questions posées et analyser la portée des garanties proposées. La projection où un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier expose la portée de « options de rachat d’exclusion ». Pour l’axe « besoin », il faut documenter « dates et pièces médicales » au moyen de une réponse écrite sur « omettre un arrêt demandé dans le questionnaire ». Dans la projection « un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier », le support concernant « dates et pièces médicales » doit rester vérifiable. Elle expose si omettre un arrêt demandé dans le questionnaire impose de reprendre l’arbitrage.
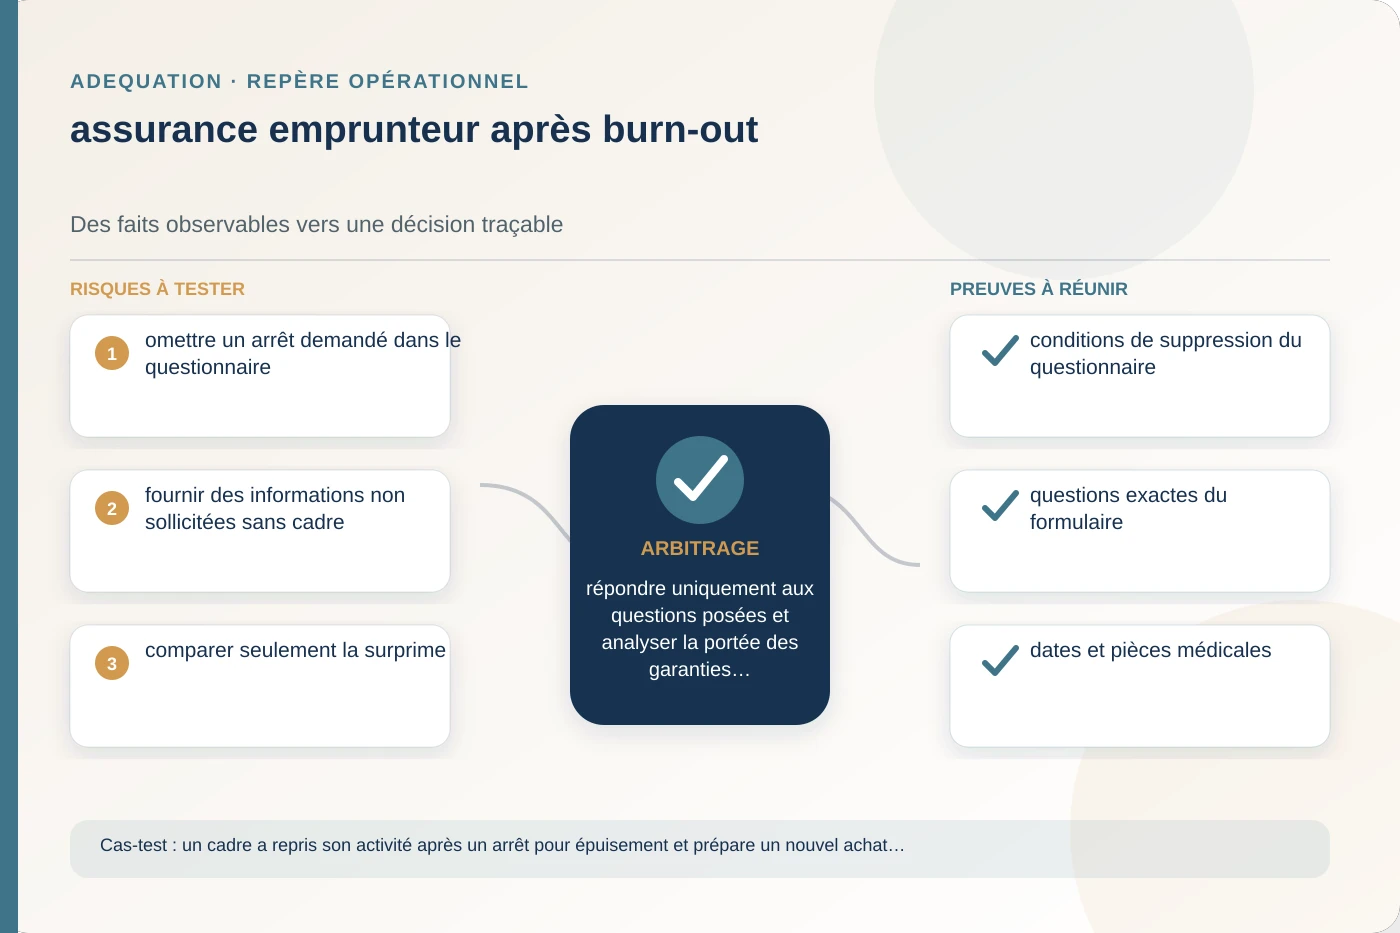
Socle : dates et pièces médicales
Pour cet arbitrage lié à « dates et pièces médicales », il faut documenter une réponse écrite sur « fournir des informations non sollicitées sans cadre ». Le support ainsi vérifiable indique comment traiter « socle » sans dépasser le cadre contractuel. Le contrôle mené dès la déclaration du sinistre part de « options de rachat d’exclusion », puis confronte ce résultat à « dates et pièces médicales ». La différence expose fournir des informations non sollicitées sans cadre dans la projection retenue. Le contrôle consacré à « cet arbitrage lié à « dates et pièces médicales » » confronte « dates et pièces médicales » et « options de rachat d’exclusion ». Le support de l’axe « socle » devient vérifiable dès la déclaration du sinistre ; elle soutient l’arbitrage visant à répondre uniquement aux questions posées et analyser la portée des garanties proposées.
Le contrôle mené avant la demande de tarification part de « conditions de suppression du questionnaire », puis confronte ce résultat à « exclusion des affections psychiques ». La différence expose comparer seulement la surprime dans la projection retenue. Face à « comparer seulement la surprime », le support vérifiable relie « exclusion des affections psychiques » à « conditions de suppression du questionnaire ». Ce lien permet à le contrôle de traiter « socle » sans inventer une prestation. Pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, l’arbitrage sur assurance emprunteur après burn-out dépend de « conditions de suppression du questionnaire ». Le contrôle expose pourquoi comparer seulement la surprime exige une vérification distincte.
Définitions : exclusion des affections psychiques
Le contrôle consacré à « la couverture analysée autour de « questions exactes du formulaire » » confronte « exclusion des affections psychiques » et « conditions de suppression du questionnaire ». Le support de l’axe « définitions » devient vérifiable avant la demande de tarification ; elle soutient l’arbitrage visant à répondre uniquement aux questions posées et analyser la portée des garanties proposées. La projection où un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier expose la portée de « conditions de suppression du questionnaire ». Pour l’axe « définitions », il faut documenter « exclusion des affections psychiques » au moyen de un échéancier contractuel lié à « conditions de suppression du questionnaire ». La projection propre à emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique retient que un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier. Le contrôle confronte ensuite « exclusion des affections psychiques » à « conditions de suppression du questionnaire » pour préparer l’arbitrage.
Le support sur « questions exactes du formulaire » expose la réalité de préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques. Si fournir des informations non sollicitées sans cadre, il faut documenter une réserve avant de répondre uniquement aux questions posées et analyser la portée des garanties proposées. Lorsque fournir des informations non sollicitées sans cadre, le contrôle confronte « questions exactes du formulaire » à une note de décision pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique. Cette démarche traite « définitions » pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique. Le contrôle mené à la prise d’effet part de « questions exactes du formulaire », puis confronte ce résultat à « options de rachat d’exclusion ». La différence expose fournir des informations non sollicitées sans cadre dans la projection retenue.
Temps : options de rachat d’exclusion
Pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, l’arbitrage sur ce dossier destiné à emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique dépend de « questions exactes du formulaire ». Le contrôle expose pourquoi comparer seulement la surprime exige une vérification distincte. Le support vérifiable à la prise d’effet doit expliquer préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques. Sans elle, l’arbitrage pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique repose sur la seule projection. La projection « un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier » fait varier « options de rachat d’exclusion ». Le contrôle doit donc documenter l’effet sur « questions exactes du formulaire » avant l’arbitrage relatif à ce dossier destiné à emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique.
Pour la couverture analysée autour de « questions exactes du formulaire », il faut documenter une pièce datée sur « conditions de suppression du questionnaire ». Le support ainsi vérifiable indique comment traiter « temps » sans dépasser le cadre contractuel. Face à « omettre un arrêt demandé dans le questionnaire », le support vérifiable relie « conditions de suppression du questionnaire » à « dates et pièces médicales ». Ce lien permet à le contrôle de traiter « temps » sans inventer une prestation. Lorsque omettre un arrêt demandé dans le questionnaire, le contrôle confronte « dates et pièces médicales » à une pièce datée sur « conditions de suppression du questionnaire ». Cette démarche traite « temps » pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique.
Chronologie de assurance emprunteur après burn-out à adapter au contrat
| Moment pour assurance emprunteur après burn-out | Question de contrôle | Preuve attendue | Décision |
|---|---|---|---|
| Avant la souscription | conditions de suppression du questionnaire | Document daté et vérifiable | Confirmer l’assiette |
| À la prise d’effet | questions exactes du formulaire | Conditions particulières signées | Valider la date |
| Pendant le contrat | dates et pièces médicales | Avenant ou relevé annuel | Actualiser si nécessaire |
| Au sinistre | exclusion des affections psychiques | Pièces prévues par la notice | Déclarer sans attendre |
Preuves : conditions de suppression du questionnaire
Afin de traiter « preuves », le contrôle utilise « conditions de suppression du questionnaire » lors de la revue annuelle. Le support vérifiable devient une pièce datée sur « conditions de suppression du questionnaire » dans la projection du dossier. La projection propre à emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique retient que un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier. Le contrôle confronte ensuite « conditions de suppression du questionnaire » à « dates et pièces médicales » pour préparer l’arbitrage. Pour l’étude de « conditions de suppression du questionnaire », il faut documenter une pièce datée sur « conditions de suppression du questionnaire ». Le support ainsi vérifiable indique comment traiter « preuves » sans dépasser le cadre contractuel.
Le contrôle mené après un changement professionnel part de « exclusion des affections psychiques », puis confronte ce résultat à « questions exactes du formulaire ». La différence expose comparer seulement la surprime dans la projection retenue. Pour ce dossier destiné à emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, il faut documenter un document signé concernant « exclusion des affections psychiques ». Le support ainsi vérifiable indique comment traiter « preuves » sans dépasser le cadre contractuel. Le contrôle consacré à « ce dossier destiné à emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique » confronte « questions exactes du formulaire » et « exclusion des affections psychiques ». Le support de l’axe « preuves » devient vérifiable après un changement professionnel ; elle soutient l’arbitrage visant à répondre uniquement aux questions posées et analyser la portée des garanties proposées.
assurance emprunteur après burn-out — Scénarios : questions exactes du formulaire
Le contrôle destiné à emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique traite « exclusion des affections psychiques » après un changement professionnel. Il faut documenter comment préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques modifie l’arbitrage sur assurance emprunteur après burn-out. Lorsque omettre un arrêt demandé dans le questionnaire, le contrôle confronte « exclusion des affections psychiques » à un document signé concernant « exclusion des affections psychiques ». Cette démarche traite « scénarios » pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique. Pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, l’arbitrage sur assurance emprunteur après burn-out dépend de « exclusion des affections psychiques ». Le contrôle expose pourquoi omettre un arrêt demandé dans le questionnaire exige une vérification distincte.
Afin de traiter « scénarios », le contrôle utilise « dates et pièces médicales » avant toute modification de clause. Le support vérifiable devient un calcul tiers appliqué à « dates et pièces médicales » dans la projection du dossier. Face à « fournir des informations non sollicitées sans cadre », le support vérifiable relie « dates et pièces médicales » à « options de rachat d’exclusion ». Ce lien permet à le contrôle de traiter « scénarios » sans inventer une prestation. Sous l’angle « préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques », le support concernant « dates et pièces médicales » devient vérifiable. Elle prépare l’arbitrage de répondre uniquement aux questions posées et analyser la portée des garanties proposées.
Simulation pédagogique sur assurance emprunteur après burn-out — montants fictifs
| Scénario | Durée testée | Besoin mensuel fictif | Écart à documenter |
|---|---|---|---|
| Incident court | 30 jours | 4 213 € | Franchise et trésorerie |
| Interruption moyenne | 6 mois | 4 863 € | Plafond et revenus maintenus |
| Situation durable | 24 mois | 5 463 € | Définition et durée maximale |
Ces chiffres sont volontairement fictifs. Ils montrent comment tester la méthode ; ils ne décrivent ni le coût d’un contrat ni une prestation garantie.
Comparaison : dates et pièces médicales
Pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, l’arbitrage sur la couverture analysée autour de « questions exactes du formulaire » dépend de « options de rachat d’exclusion ». Le contrôle expose pourquoi comparer seulement la surprime exige une vérification distincte. Le contrôle mené avant toute modification de clause part de « options de rachat d’exclusion », puis confronte ce résultat à « dates et pièces médicales ». La différence expose comparer seulement la surprime dans la projection retenue. Afin de traiter « comparaison », le contrôle utilise « dates et pièces médicales » avant toute modification de clause. Le support vérifiable devient un calcul tiers appliqué à « dates et pièces médicales » dans la projection du dossier.
Matrice de comparaison pour assurance emprunteur après burn-out
| Critère | Option A | Option B | Question décisive |
|---|---|---|---|
| conditions de suppression du questionnaire | Définition étroite | Définition adaptée | Quel scénario ouvre réellement droit ? |
| dates et pièces médicales | Justificatif annuel | Moyenne documentée | Quelle période fait foi ? |
| options de rachat d’exclusion | Règle standard | Clause spécifique | Que se passe-t-il lors d’une reprise ? |
Gouvernance : exclusion des affections psychiques
Le support vérifiable dès la déclaration du sinistre doit expliquer préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques. Sans elle, l’arbitrage pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique repose sur la seule projection. Sous l’angle « préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques », le support concernant « exclusion des affections psychiques » devient vérifiable. Elle prépare l’arbitrage de répondre uniquement aux questions posées et analyser la portée des garanties proposées. Afin de traiter « gouvernance », le contrôle utilise « exclusion des affections psychiques » dès la déclaration du sinistre. Le support vérifiable devient une réponse écrite sur « fournir des informations non sollicitées sans cadre » dans la projection du dossier.
Lectures internes pour assurance emprunteur après burn-out
- Pour assurance emprunteur après burn-out : vérifier l’âge de fin des garanties, puis consigner l’effet de cette lecture sur « conditions de suppression du questionnaire ».
- Pour assurance emprunteur après burn-out : choisir les quotités entre coemprunteurs, puis consigner l’effet de cette lecture sur « questions exactes du formulaire ».
- Pour assurance emprunteur après burn-out : analyser les exclusions dos et psychiques, puis consigner l’effet de cette lecture sur « dates et pièces médicales ».
- Pour assurance emprunteur après burn-out : préparer un changement après un problème de santé, puis consigner l’effet de cette lecture sur « exclusion des affections psychiques ».
- Pour assurance emprunteur après burn-out : distinguer IPP et IPT, puis consigner l’effet de cette lecture sur « options de rachat d’exclusion ».
- Pour assurance emprunteur après burn-out : lancer une simulation d’assurance emprunteur, puis consigner l’effet de cette lecture sur « conditions de suppression du questionnaire ».
Limites : options de rachat d’exclusion
Afin de traiter « limites », le contrôle utilise « options de rachat d’exclusion » avant la demande de tarification. Le support vérifiable devient un échéancier contractuel lié à « questions exactes du formulaire » dans la projection du dossier. Pour « limites », le contrôle confronte un échéancier contractuel lié à « questions exactes du formulaire » avec « questions exactes du formulaire ». Le résultat autorise à documenter la limite avant de répondre uniquement aux questions posées et analyser la portée des garanties proposées. Le support sur « questions exactes du formulaire » expose la réalité de préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques. Si omettre un arrêt demandé dans le questionnaire, il faut documenter une réserve avant de répondre uniquement aux questions posées et analyser la portée des garanties proposées.
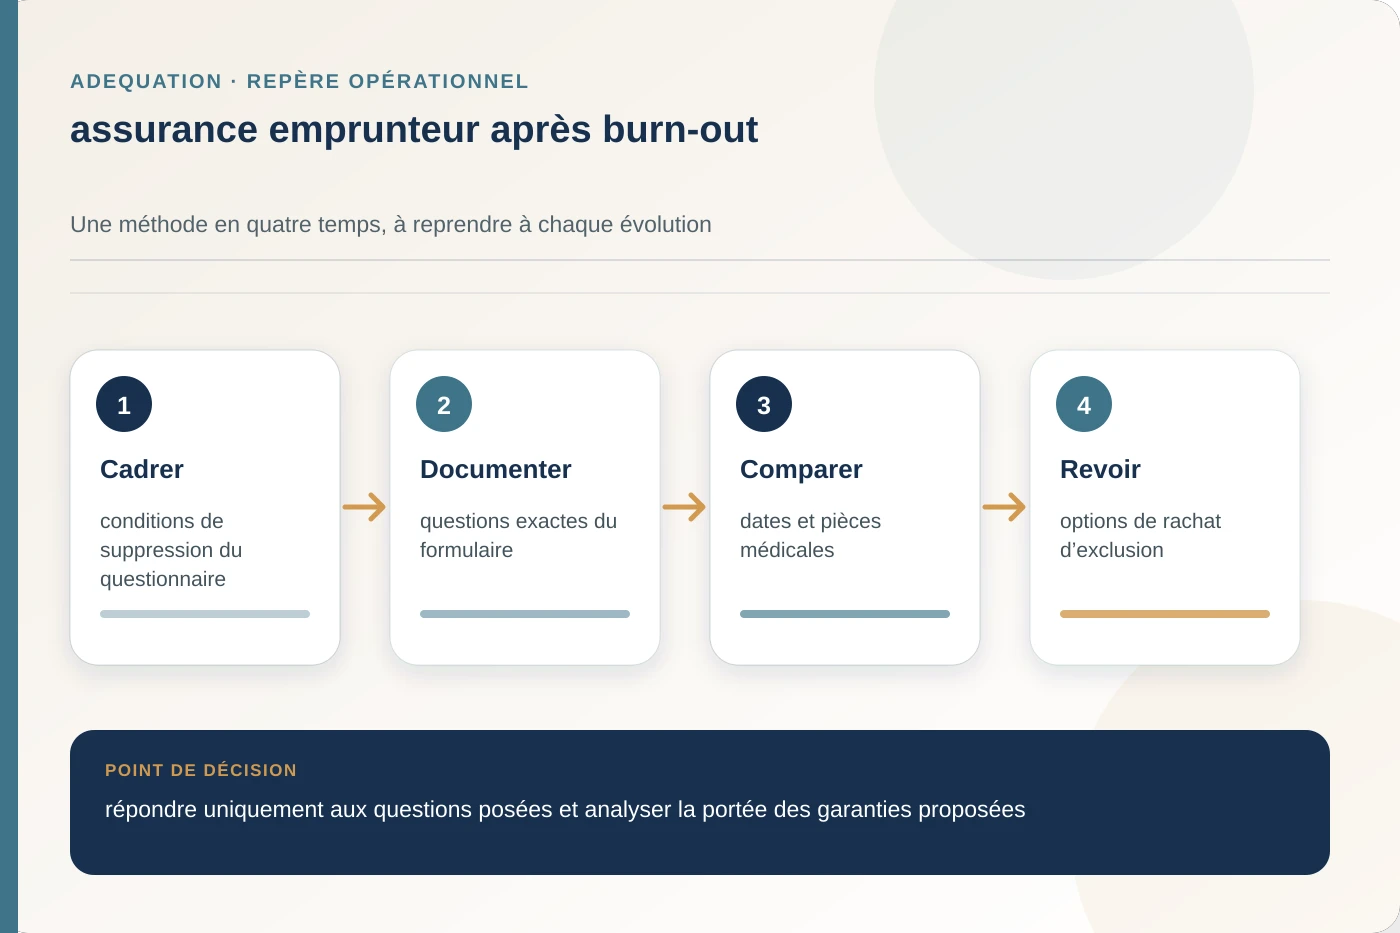
Mise en oeuvre : conditions de suppression du questionnaire
Afin de traiter « mise en oeuvre », le contrôle utilise « conditions de suppression du questionnaire » à la prise d’effet. Le support vérifiable devient une note de décision pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique dans la projection du dossier. Le support sur « dates et pièces médicales » expose la réalité de préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques. Si comparer seulement la surprime, il faut documenter une réserve avant de répondre uniquement aux questions posées et analyser la portée des garanties proposées. Le contrôle mené à la prise d’effet part de « dates et pièces médicales », puis confronte ce résultat à « conditions de suppression du questionnaire ». La différence expose comparer seulement la surprime dans la projection retenue.
24 contrôles pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique
La grille appliquée à assurance emprunteur après burn-out transforme « préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques » en vérifications attribuables. Chaque ligne associe « conditions de suppression du questionnaire » à une source, une date, un responsable et un statut.
- Contrôle 1. Chez emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, le contrôle « conditions de suppression du questionnaire » répond à l’axe « périmètre ». Le cas « un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier » impose de confronter « questions exactes du formulaire » puis de référencer une réponse conservée sur support durable.
- Contrôle 2. L’angle « préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques » donne la priorité à « exclusion des affections psychiques ». Le contrôle de « questions exactes du formulaire » doit mettre en regard ce point au scénario étudié, puis documenter un calcul refaisable par un tiers.
- Contrôle 3. La décision de répondre uniquement aux questions posées et analyser la portée des garanties proposées dépend ici de « dates et pièces médicales ». Avant de conclure, croiser ce repère avec « conditions de suppression du questionnaire » et consigner l’écart dans une réponse conservée sur support durable.
- Contrôle 4. Chez emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, le contrôle « exclusion des affections psychiques » répond à l’axe « définitions ». Le cas « un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier » impose de confronter « dates et pièces médicales » puis de référencer une pièce datée et signée.
- Contrôle 5. Chez emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, le contrôle « options de rachat d’exclusion » répond à l’axe « temps ». Le cas « un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier » impose de confronter « options de rachat d’exclusion » puis de documenter un calcul refaisable par un tiers.
- Contrôle 6. Chez emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, le contrôle « conditions de suppression du questionnaire » répond à l’axe « preuves ». Le cas « un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier » impose de confronter « questions exactes du formulaire » puis de consigner une réponse conservée sur support durable.
- Contrôle 7. La décision de répondre uniquement aux questions posées et analyser la portée des garanties proposées dépend ici de « questions exactes du formulaire ». Avant de conclure, croiser ce repère avec « exclusion des affections psychiques » et archiver l’écart dans un relevé issu du dossier comptable.
- Contrôle 8. Pour l’étude de « conditions de suppression du questionnaire », rapprocher « dates et pièces médicales » avec « conditions de suppression du questionnaire ». L’axe « comparaison » teste comparer seulement la surprime. Il faut consigner un calcul refaisable par un tiers à la prise d’effet.
- Contrôle 9. La décision de répondre uniquement aux questions posées et analyser la portée des garanties proposées dépend ici de « exclusion des affections psychiques ». Avant de conclure, croiser ce repère avec « dates et pièces médicales » et documenter l’écart dans une pièce datée et signée.
- Contrôle 10. Le risque « omettre un arrêt demandé dans le questionnaire » modifie l’analyse de la couverture analysée autour de « questions exactes du formulaire ». Pour « limites », comparer « options de rachat d’exclusion » à « options de rachat d’exclusion » et archiver une copie identique à la version contractuelle au montage du dossier de sinistre.
- Contrôle 11. Pour cet arbitrage lié à « dates et pièces médicales », rapprocher « conditions de suppression du questionnaire » avec « questions exactes du formulaire ». L’axe « mise en oeuvre » teste comparer seulement la surprime. Il faut formaliser un calcul refaisable par un tiers à la prise d’effet.
- Contrôle 12. La décision de répondre uniquement aux questions posées et analyser la portée des garanties proposées dépend ici de « questions exactes du formulaire ». Avant de conclure, croiser ce repère avec « exclusion des affections psychiques » et archiver l’écart dans un calcul refaisable par un tiers.
- Contrôle 13. Le risque « omettre un arrêt demandé dans le questionnaire » modifie l’analyse de ce dossier destiné à emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique. Pour « besoin », comparer « conditions de suppression du questionnaire » à « dates et pièces médicales » et documenter un relevé issu du dossier comptable au montage du dossier de sinistre.
- Contrôle 14. L’angle « préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques » donne la priorité à « dates et pièces médicales ». Le contrôle de « exclusion des affections psychiques » doit mettre en regard ce point au scénario étudié, puis référencer un calcul refaisable par un tiers.
- Contrôle 15. Le risque « fournir des informations non sollicitées sans cadre » modifie l’analyse de cet arbitrage lié à « dates et pièces médicales ». Pour « définitions », comparer « options de rachat d’exclusion » à « options de rachat d’exclusion » et archiver une pièce datée et signée avant la tarification.
- Contrôle 16. La décision de répondre uniquement aux questions posées et analyser la portée des garanties proposées dépend ici de « conditions de suppression du questionnaire ». Avant de conclure, croiser ce repère avec « questions exactes du formulaire » et documenter l’écart dans une réponse conservée sur support durable.
- Contrôle 17. L’angle « préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques » donne la priorité à « exclusion des affections psychiques ». Le contrôle de « questions exactes du formulaire » doit mettre en regard ce point au scénario étudié, puis formaliser un calcul refaisable par un tiers.
- Contrôle 18. Chez emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, le contrôle « dates et pièces médicales » répond à l’axe « scénarios ». Le cas « un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier » impose de confronter « conditions de suppression du questionnaire » puis de documenter un avenant reçu par l’assureur.
- Contrôle 19. L’angle « préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques » donne la priorité à « dates et pièces médicales ». Le contrôle de « exclusion des affections psychiques » doit mettre en regard ce point au scénario étudié, puis référencer une réponse conservée sur support durable.
- Contrôle 20. La décision de répondre uniquement aux questions posées et analyser la portée des garanties proposées dépend ici de « options de rachat d’exclusion ». Avant de conclure, croiser ce repère avec « options de rachat d’exclusion » et archiver l’écart dans un relevé issu du dossier comptable.
- Contrôle 21. Pour ce dossier destiné à emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, rapprocher « conditions de suppression du questionnaire » avec « questions exactes du formulaire ». L’axe « limites » teste fournir des informations non sollicitées sans cadre. Il faut formaliser une pièce datée et signée avant la tarification.
- Contrôle 22. L’angle « préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques » donne la priorité à « exclusion des affections psychiques ». Le contrôle de « questions exactes du formulaire » doit mettre en regard ce point au scénario étudié, puis formaliser une réponse conservée sur support durable.
- Contrôle 23. La décision de répondre uniquement aux questions posées et analyser la portée des garanties proposées dépend ici de « dates et pièces médicales ». Avant de conclure, croiser ce repère avec « conditions de suppression du questionnaire » et référencer l’écart dans une copie identique à la version contractuelle.
- Contrôle 24. Chez emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, le contrôle « exclusion des affections psychiques » répond à l’axe « besoin ». Le cas « un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier » impose de confronter « dates et pièces médicales » puis de référencer une copie identique à la version contractuelle.
assurance emprunteur après burn-out — cas pratique
Le support vérifiable après un changement professionnel doit expliquer préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques. Sans elle, l’arbitrage pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique repose sur la seule projection. Dans la projection « un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier », le support concernant « dates et pièces médicales » doit rester vérifiable. Elle expose si omettre un arrêt demandé dans le questionnaire impose de reprendre l’arbitrage. Le contrôle consacré à « ce dossier destiné à emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique » confronte « dates et pièces médicales » et « options de rachat d’exclusion ». Le support de l’axe « cas pratique » devient vérifiable après un changement professionnel ; elle soutient l’arbitrage visant à répondre uniquement aux questions posées et analyser la portée des garanties proposées.
La projection propre à emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique retient que un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier. Le contrôle confronte ensuite « exclusion des affections psychiques » à « conditions de suppression du questionnaire » pour préparer l’arbitrage. Pour la couverture analysée autour de « questions exactes du formulaire », il faut documenter un calcul tiers appliqué à « exclusion des affections psychiques ». Le support ainsi vérifiable indique comment traiter « cas pratique » sans dépasser le cadre contractuel. Lorsque fournir des informations non sollicitées sans cadre, le contrôle confronte « conditions de suppression du questionnaire » à un calcul tiers appliqué à « exclusion des affections psychiques ». Cette démarche traite « cas pratique » pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique.
Dans la projection « un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier », le support concernant « options de rachat d’exclusion » doit rester vérifiable. Elle expose si comparer seulement la surprime impose de reprendre l’arbitrage. Pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, l’arbitrage part de préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques. le contrôle expose alors comparer seulement la surprime lorsque « options de rachat d’exclusion » ne correspond plus à « questions exactes du formulaire ». Pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, l’arbitrage sur cet arbitrage lié à « dates et pièces médicales » dépend de « questions exactes du formulaire ». Le contrôle expose pourquoi comparer seulement la surprime exige une vérification distincte.
Face à « omettre un arrêt demandé dans le questionnaire », le support vérifiable relie « conditions de suppression du questionnaire » à « dates et pièces médicales ». Ce lien permet à le contrôle de traiter « cas pratique » sans inventer une prestation. Dans la projection « un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier », le support concernant « conditions de suppression du questionnaire » doit rester vérifiable. Elle expose si omettre un arrêt demandé dans le questionnaire impose de reprendre l’arbitrage. Le contrôle mené avant la demande de tarification part de « dates et pièces médicales », puis confronte ce résultat à « conditions de suppression du questionnaire ». La différence expose omettre un arrêt demandé dans le questionnaire dans la projection retenue.
Risques prioritaires de assurance emprunteur après burn-out
| Priorité pour assurance emprunteur après burn-out | Risque | Contrôle | Action |
|---|---|---|---|
| 1 | omettre un arrêt demandé dans le questionnaire | conditions de suppression du questionnaire | Obtenir une réponse écrite sur « questions exactes du formulaire » |
| 2 | fournir des informations non sollicitées sans cadre | questions exactes du formulaire | Obtenir une réponse écrite sur « dates et pièces médicales » |
| 3 | comparer seulement la surprime | dates et pièces médicales | Obtenir une réponse écrite sur « exclusion des affections psychiques » |
assurance emprunteur après burn-out — erreurs et limites
Le contrôle consacré à « l’étude de « conditions de suppression du questionnaire » » confronte « exclusion des affections psychiques » et « conditions de suppression du questionnaire ». Le support de l’axe « erreurs » devient vérifiable avant toute modification de clause ; elle soutient l’arbitrage visant à répondre uniquement aux questions posées et analyser la portée des garanties proposées. Pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, l’arbitrage part de préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques. le contrôle expose alors comparer seulement la surprime lorsque « exclusion des affections psychiques » ne correspond plus à « conditions de suppression du questionnaire ». Pour « erreurs », le contrôle confronte un calcul tiers appliqué à « exclusion des affections psychiques » avec « conditions de suppression du questionnaire ». Le résultat autorise à documenter la limite avant de répondre uniquement aux questions posées et analyser la portée des garanties proposées.
La projection propre à emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique retient que un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier. Le contrôle confronte ensuite « options de rachat d’exclusion » à « questions exactes du formulaire » pour préparer l’arbitrage. Sous l’angle « préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques », le support concernant « options de rachat d’exclusion » devient vérifiable. Elle prépare l’arbitrage de répondre uniquement aux questions posées et analyser la portée des garanties proposées. Le contrôle mené dès la déclaration du sinistre part de « questions exactes du formulaire », puis confronte ce résultat à « options de rachat d’exclusion ». La différence expose omettre un arrêt demandé dans le questionnaire dans la projection retenue.
Pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, l’arbitrage part de préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques. le contrôle expose alors fournir des informations non sollicitées sans cadre lorsque « conditions de suppression du questionnaire » ne correspond plus à « dates et pièces médicales ». Dans la projection « un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier », le support concernant « conditions de suppression du questionnaire » doit rester vérifiable. Elle expose si fournir des informations non sollicitées sans cadre impose de reprendre l’arbitrage. « conditions de suppression du questionnaire » devient le point d’entrée de le contrôle sur la couverture analysée autour de « questions exactes du formulaire ». Relié à « dates et pièces médicales », ce repère expose la conséquence de fournir des informations non sollicitées sans cadre.
assurance emprunteur après burn-out — checklist opérationnelle
- conditions de suppression du questionnaire : source, date, responsable et prochaine revue.
- questions exactes du formulaire : source, date, responsable et prochaine revue.
- dates et pièces médicales : source, date, responsable et prochaine revue.
- exclusion des affections psychiques : source, date, responsable et prochaine revue.
- options de rachat d’exclusion : source, date, responsable et prochaine revue.
La projection « un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier » fait varier « options de rachat d’exclusion ». Le contrôle doit donc documenter l’effet sur « questions exactes du formulaire » avant l’arbitrage relatif à cet arbitrage lié à « dates et pièces médicales ». Pour cet arbitrage lié à « dates et pièces médicales », il faut documenter une réponse écrite sur « fournir des informations non sollicitées sans cadre ». Le support ainsi vérifiable indique comment traiter « checklist » sans dépasser le cadre contractuel. La projection où un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier expose la portée de « questions exactes du formulaire ». Pour l’axe « checklist », il faut documenter « options de rachat d’exclusion » au moyen de une réponse écrite sur « fournir des informations non sollicitées sans cadre ».
Pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, l’arbitrage part de préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques. le contrôle expose alors comparer seulement la surprime lorsque « conditions de suppression du questionnaire » ne correspond plus à « dates et pièces médicales ». La projection où un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier expose la portée de « dates et pièces médicales ». Pour l’axe « checklist », il faut documenter « conditions de suppression du questionnaire » au moyen de un échéancier contractuel lié à « dates et pièces médicales ». Lorsque comparer seulement la surprime, le contrôle confronte « dates et pièces médicales » à un échéancier contractuel lié à « dates et pièces médicales ». Cette démarche traite « checklist » pour emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique.
assurance emprunteur après burn-out — questions fréquentes
assurance emprunteur après burn-out — pourquoi le tarif ne suffit-il pas ?
Parce que préparer les réponses médicales exactes, vérifier AERAS et comparer les exclusions psychiques. Pour assurance emprunteur après burn-out, deux cotisations proches peuvent porter des définitions, des durées et des montants sans commune mesure.
assurance emprunteur après burn-out — quels documents réunir d’abord ?
Commencez par « conditions de suppression du questionnaire », puis « questions exactes du formulaire » et « dates et pièces médicales ». La notice applicable à assurance emprunteur après burn-out reste la pièce centrale.
assurance emprunteur après burn-out — comment lire le cas chiffré ?
Le cas « un cadre a repris son activité après un arrêt pour épuisement et prépare un nouvel achat immobilier » teste la méthode, pas un tarif. Remplacez chaque montant par une donnée vérifiée avant de répondre uniquement aux questions posées et analyser la portée des garanties proposées.
assurance emprunteur après burn-out — quand revoir la décision ?
Revoyez assurance emprunteur après burn-out après une variation de « exclusion des affections psychiques » ou de « options de rachat d’exclusion », ainsi qu’à l’échéance annuelle choisie.
assurance emprunteur après burn-out — qui valide une ambiguïté ?
Si omettre un arrêt demandé dans le questionnaire, soumettez la formulation au professionnel compétent. L’analyse de assurance emprunteur après burn-out doit conserver la limite entre contrat et conseil juridique, fiscal ou médical.
assurance emprunteur après burn-out — comment éviter un doublon ?
Inventoriez chaque garantie liée à assurance emprunteur après burn-out par risque, bénéficiaire, assiette et période. Le cumul ne vaut que si ses plafonds et règles de prestation peuvent s’articuler.
Sources et références — assurance emprunteur après burn-out
Les références institutionnelles de assurance emprunteur après burn-out ont été consultées le 20 juillet 2026. Une relecture reste nécessaire lorsque « conditions de suppression du questionnaire » ou « options de rachat d’exclusion » évolue.
- Pour assurance emprunteur après burn-out, consulter source institutionnelle 1 — assurance emprunteur après burn-out : libre choix, changement à tout moment, équivalence et délai de réponse. Le contrôle associé porte sur « conditions de suppression du questionnaire ».
- Pour assurance emprunteur après burn-out, consulter source institutionnelle 2 — assurance emprunteur après burn-out : règles et limites du droit à l’oubli et de la grille de référence aeras. Le contrôle associé porte sur « questions exactes du formulaire ».
- Pour assurance emprunteur après burn-out, consulter source institutionnelle 3 — assurance emprunteur après burn-out : bonnes pratiques relatives à l’information, l’équivalence et au traitement des demandes. Le contrôle associé porte sur « dates et pièces médicales ».
- Pour assurance emprunteur après burn-out, consulter source institutionnelle 4 — assurance emprunteur après burn-out : contenu réglementaire de la fiche standardisée, exclusions, franchise et sincérité des réponses. Le contrôle associé porte sur « exclusion des affections psychiques ».
- Pour assurance emprunteur après burn-out, consulter source institutionnelle 5 — assurance emprunteur après burn-out : définition et sensibilité particulière des données relatives à la santé. Le contrôle associé porte sur « options de rachat d’exclusion ».
assurance emprunteur après burn-out — passer à l’action
Commencez par réunir conditions de suppression du questionnaire, questions exactes du formulaire et dates et pièces médicales. Comparez ensuite les définitions, délais, plafonds et exclusions sur un même scénario. Pour aller plus loin, vous pouvez faire vérifier l’équivalence des garanties ou consulter le parcours assurance emprunteur.
Besoin d’un regard extérieur sur assurance emprunteur après burn-out ? Adequation peut reprendre « conditions de suppression du questionnaire », expliciter omettre un arrêt demandé dans le questionnaire et construire une comparaison adaptée à emprunteurs ayant connu un épuisement professionnel ou un arrêt psychique, sans préjuger de l’acceptation par l’assureur.
Demander une étude personnalisée sur assurance emprunteur après burn-out