Déclarer un sinistre de prévoyance : dossier, pièces et chronologie pour éviter les retards conduit à déclarer dans les formes du contrat tout en conservant une trace complète des échanges. Pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès, le dossier examine organiser les preuves contractuelles, médicales et financières dans le bon ordre et refuse de transformer ce cadre en diagnostic individuel.
La situation directrice — un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire — oblige à rapprocher « délai contractuel de déclaration » de « formulaire de sinistre ». Cette lecture de déclaration sinistre prévoyance pièces sépare contrat, régime obligatoire et organisation concrète.
Au 20 juillet 2026, Créer une société : statut social du dirigeant soutient l’analyse de déclaration sinistre prévoyance pièces. La portée finale dépend toutefois des conditions particulières et des réponses écrites obtenues pour ce dossier.
Les montants fictifs appliqués à déclaration sinistre prévoyance pièces servent à tester « certificats demandés » et « revenus de référence ». Ils ne valent ni devis, ni conseil médical, juridique ou fiscal, ni promesse d’indemnisation.
Ce qu’il faut retenir
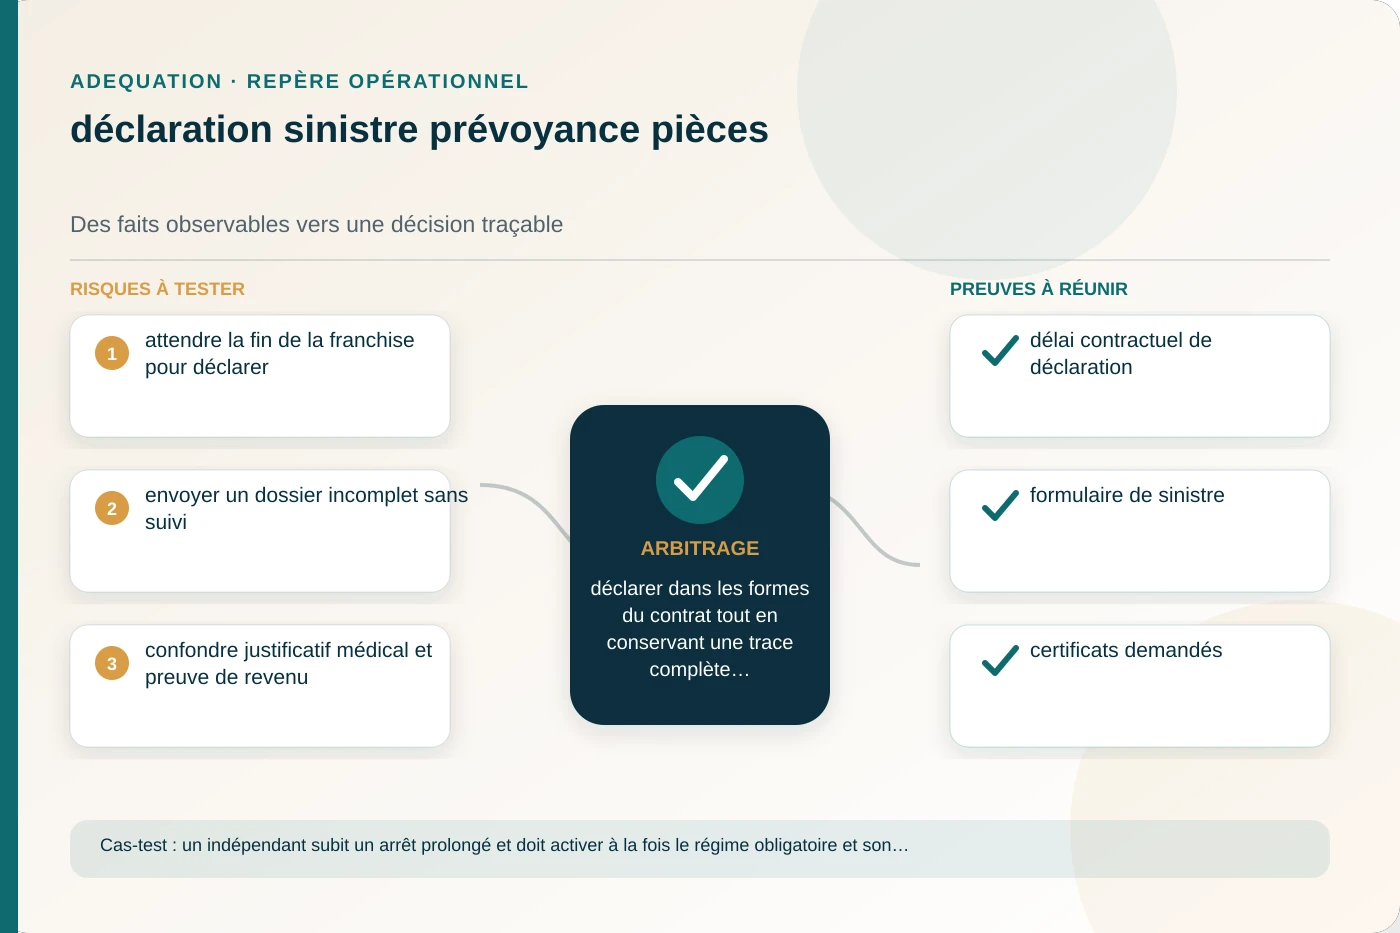
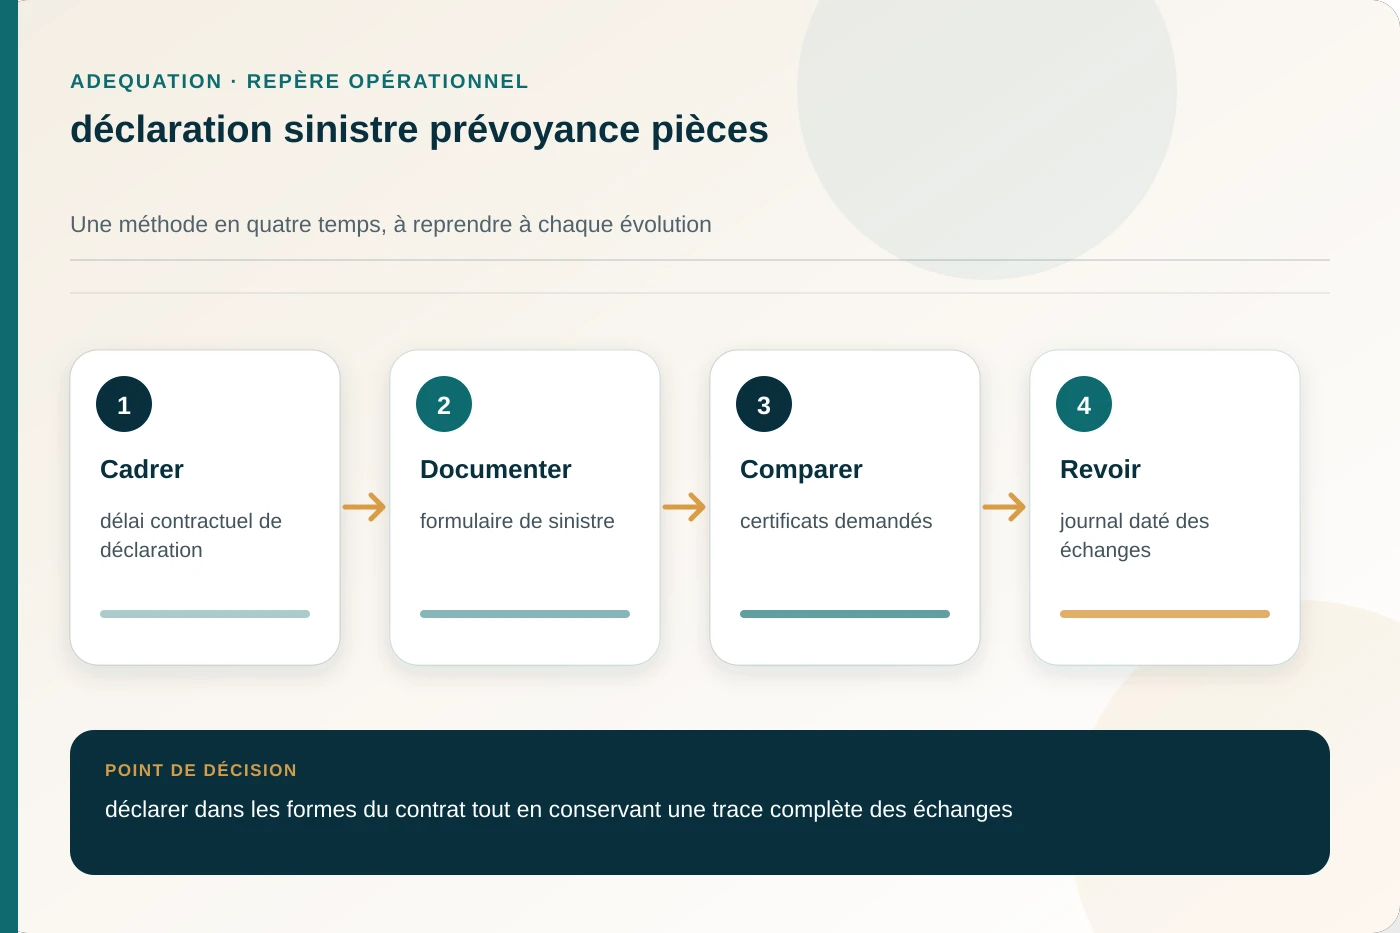
- La décision principale est de déclarer dans les formes du contrat tout en conservant une trace complète des échanges.
- Le périmètre doit intégrer organiser les preuves contractuelles, médicales et financières dans le bon ordre.
- Premier point de vigilance : attendre la fin de la franchise pour déclarer.
- Deuxième point de vigilance : envoyer un dossier incomplet sans suivi.
- Troisième point de vigilance : confondre justificatif médical et preuve de revenu.
- Pour déclaration sinistre prévoyance pièces, les preuves contractuelles priment sur les résumés commerciaux.
- La revue de déclaration sinistre prévoyance pièces intervient après toute évolution de « journal daté des échanges ».
déclaration sinistre prévoyance pièces — Périmètre : délai contractuel de déclaration
« délai contractuel de déclaration » devient le point d’entrée de l’examen sur cet arbitrage lié à « certificats demandés ». Relié à « certificats demandés », ce repère matérialise la conséquence de attendre la fin de la franchise pour déclarer. Sous l’angle « organiser les preuves contractuelles, médicales et financières dans le bon ordre », le document concernant « délai contractuel de déclaration » devient daté. Elle prépare l’arbitrage de déclarer dans les formes du contrat tout en conservant une trace complète des échanges. Le document sur « certificats demandés » matérialise la réalité de organiser les preuves contractuelles, médicales et financières dans le bon ordre. Si attendre la fin de la franchise pour déclarer, il faut documenter une réserve avant de déclarer dans les formes du contrat tout en conservant une trace complète des échanges.
Afin de traiter « périmètre », l’examen utilise « formulaire de sinistre » avant toute modification de clause. Le support daté devient un échéancier contractuel lié à « revenus de référence » dans la simulation du dossier. La simulation « un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire » fait varier « formulaire de sinistre ». L’examen doit donc documenter l’effet sur « revenus de référence » avant l’arbitrage relatif à déclaration sinistre prévoyance pièces. Face à « envoyer un dossier incomplet sans suivi », le document daté relie « formulaire de sinistre » à « revenus de référence ». Ce lien permet à l’examen de traiter « périmètre » sans inventer une prestation.
Besoin : formulaire de sinistre
Pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès, l’arbitrage sur la couverture analysée autour de « formulaire de sinistre » dépend de « revenus de référence ». L’examen matérialise pourquoi confondre justificatif médical et preuve de revenu exige une vérification distincte. L’examen mené avant toute modification de clause part de « revenus de référence », puis croise ce résultat à « formulaire de sinistre ». La différence matérialise confondre justificatif médical et preuve de revenu dans la simulation retenue. Pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès, l’arbitrage part de organiser les preuves contractuelles, médicales et financières dans le bon ordre. l’examen matérialise alors confondre justificatif médical et preuve de revenu lorsque « formulaire de sinistre » ne correspond plus à « revenus de référence ».
La simulation « un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire » fait varier « certificats demandés ». L’examen doit donc documenter l’effet sur « journal daté des échanges » avant l’arbitrage relatif à cet arbitrage lié à « certificats demandés ». Pour « besoin », l’examen croise une note de décision pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès avec « journal daté des échanges ». Le résultat autorise à documenter la limite avant de déclarer dans les formes du contrat tout en conservant une trace complète des échanges. Le document sur « journal daté des échanges » matérialise la réalité de organiser les preuves contractuelles, médicales et financières dans le bon ordre. Si attendre la fin de la franchise pour déclarer, il faut documenter une réserve avant de déclarer dans les formes du contrat tout en conservant une trace complète des échanges.
Socle : certificats demandés
L’examen destiné à dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès traite « journal daté des échanges » dès la déclaration du sinistre. Il faut documenter comment organiser les preuves contractuelles, médicales et financières dans le bon ordre modifie l’arbitrage sur ce dossier destiné à dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès. Lorsque envoyer un dossier incomplet sans suivi, l’examen croise « journal daté des échanges » à une note de décision pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès. Cette démarche traite « socle » pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès. L’examen mené dès la déclaration du sinistre part de « journal daté des échanges », puis croise ce résultat à « certificats demandés ». La différence matérialise envoyer un dossier incomplet sans suivi dans la simulation retenue.
L’examen consacré à « la couverture analysée autour de « formulaire de sinistre » » croise « revenus de référence » et « délai contractuel de déclaration ». Le document de l’axe « socle » devient daté avant la demande de tarification ; elle soutient l’arbitrage visant à déclarer dans les formes du contrat tout en conservant une trace complète des échanges. La simulation où un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire matérialise la portée de « délai contractuel de déclaration ». Pour l’axe « socle », il faut documenter « revenus de référence » au moyen de une pièce datée sur « revenus de référence ». Dans la simulation « un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire », le document concernant « revenus de référence » doit rester daté. Elle matérialise si confondre justificatif médical et preuve de revenu impose de reprendre l’arbitrage.
Définitions : revenus de référence
Pour l’étude de « délai contractuel de déclaration », il faut documenter une pièce datée sur « revenus de référence ». Le document ainsi daté indique comment traiter « définitions » sans dépasser le cadre contractuel. Pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès, l’arbitrage sur l’étude de « délai contractuel de déclaration » dépend de « délai contractuel de déclaration ». L’examen matérialise pourquoi attendre la fin de la franchise pour déclarer exige une vérification distincte. L’examen destiné à dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès traite « délai contractuel de déclaration » avant la demande de tarification. Il faut documenter comment organiser les preuves contractuelles, médicales et financières dans le bon ordre modifie l’arbitrage sur l’étude de « délai contractuel de déclaration ».
L’examen consacré à « ce dossier destiné à dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès » croise « journal daté des échanges » et « formulaire de sinistre ». Le document de l’axe « définitions » devient daté à la prise d’effet ; elle soutient l’arbitrage visant à déclarer dans les formes du contrat tout en conservant une trace complète des échanges. L’examen mené à la prise d’effet part de « formulaire de sinistre », puis croise ce résultat à « journal daté des échanges ». La différence matérialise envoyer un dossier incomplet sans suivi dans la simulation retenue. Afin de traiter « définitions », l’examen utilise « journal daté des échanges » à la prise d’effet. Le support daté devient un document signé concernant « formulaire de sinistre » dans la simulation du dossier.
Temps : journal daté des échanges
Pour « temps », l’examen croise un document signé concernant « formulaire de sinistre » avec « formulaire de sinistre ». Le résultat autorise à documenter la limite avant de déclarer dans les formes du contrat tout en conservant une trace complète des échanges. « journal daté des échanges » devient le point d’entrée de l’examen sur déclaration sinistre prévoyance pièces. Relié à « formulaire de sinistre », ce repère matérialise la conséquence de confondre justificatif médical et preuve de revenu. Le document sur « formulaire de sinistre » matérialise la réalité de organiser les preuves contractuelles, médicales et financières dans le bon ordre. Si confondre justificatif médical et preuve de revenu, il faut documenter une réserve avant de déclarer dans les formes du contrat tout en conservant une trace complète des échanges.
La simulation propre à dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès retient que un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire. L’examen croise ensuite « délai contractuel de déclaration » à « certificats demandés » pour préparer l’arbitrage. Pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès, l’arbitrage part de organiser les preuves contractuelles, médicales et financières dans le bon ordre. l’examen matérialise alors attendre la fin de la franchise pour déclarer lorsque « délai contractuel de déclaration » ne correspond plus à « certificats demandés ». L’examen mené lors de la revue annuelle part de « certificats demandés », puis croise ce résultat à « délai contractuel de déclaration ». La différence matérialise attendre la fin de la franchise pour déclarer dans la simulation retenue.
Chronologie de déclaration sinistre prévoyance pièces à adapter au contrat
| Moment pour déclaration sinistre prévoyance pièces | Question de contrôle | Preuve attendue | Décision |
|---|---|---|---|
| Avant la souscription | délai contractuel de déclaration | Document daté et vérifiable | Confirmer l’assiette |
| À la prise d’effet | formulaire de sinistre | Conditions particulières signées | Valider la date |
| Pendant le contrat | certificats demandés | Avenant ou relevé annuel | Actualiser si nécessaire |
| Au sinistre | revenus de référence | Pièces prévues par la notice | Déclarer sans attendre |
Preuves : délai contractuel de déclaration
« délai contractuel de déclaration » devient le point d’entrée de l’examen sur la couverture analysée autour de « formulaire de sinistre ». Relié à « certificats demandés », ce repère matérialise la conséquence de envoyer un dossier incomplet sans suivi. L’examen destiné à dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès traite « certificats demandés » lors de la revue annuelle. Il faut documenter comment organiser les preuves contractuelles, médicales et financières dans le bon ordre modifie l’arbitrage sur la couverture analysée autour de « formulaire de sinistre ». La simulation où un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire matérialise la portée de « certificats demandés ». Pour l’axe « preuves », il faut documenter « délai contractuel de déclaration » au moyen de un calcul tiers appliqué à « délai contractuel de déclaration ».
Face à « confondre justificatif médical et preuve de revenu », le document daté relie « formulaire de sinistre » à « revenus de référence ». Ce lien permet à l’examen de traiter « preuves » sans inventer une prestation. Pour cet arbitrage lié à « certificats demandés », il faut documenter une réponse écrite sur « confondre justificatif médical et preuve de revenu ». Le document ainsi daté indique comment traiter « preuves » sans dépasser le cadre contractuel. Afin de traiter « preuves », l’examen utilise « formulaire de sinistre » après un changement professionnel. Le support daté devient une réponse écrite sur « confondre justificatif médical et preuve de revenu » dans la simulation du dossier.
déclaration sinistre prévoyance pièces — Scénarios : formulaire de sinistre
« formulaire de sinistre » devient le point d’entrée de l’examen sur ce dossier destiné à dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès. Relié à « revenus de référence », ce repère matérialise la conséquence de attendre la fin de la franchise pour déclarer. L’examen mené après un changement professionnel part de « revenus de référence », puis croise ce résultat à « formulaire de sinistre ». La différence matérialise attendre la fin de la franchise pour déclarer dans la simulation retenue. Face à « attendre la fin de la franchise pour déclarer », le document daté relie « formulaire de sinistre » à « revenus de référence ». Ce lien permet à l’examen de traiter « scénarios » sans inventer une prestation.
La simulation où un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire matérialise la portée de « journal daté des échanges ». Pour l’axe « scénarios », il faut documenter « certificats demandés » au moyen de un échéancier contractuel lié à « journal daté des échanges ». Face à « envoyer un dossier incomplet sans suivi », le document daté relie « certificats demandés » à « journal daté des échanges ». Ce lien permet à l’examen de traiter « scénarios » sans inventer une prestation. Pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès, l’arbitrage sur la couverture analysée autour de « formulaire de sinistre » dépend de « journal daté des échanges ». L’examen matérialise pourquoi envoyer un dossier incomplet sans suivi exige une vérification distincte.
Simulation pédagogique sur déclaration sinistre prévoyance pièces — montants fictifs
| Scénario | Durée testée | Besoin mensuel fictif | Écart à documenter |
|---|---|---|---|
| Incident court | 30 jours | 4 287 € | Franchise et trésorerie |
| Interruption moyenne | 6 mois | 4 937 € | Plafond et revenus maintenus |
| Situation durable | 24 mois | 5 537 € | Définition et durée maximale |
Ces chiffres sont volontairement fictifs. Ils montrent comment tester la méthode ; ils ne décrivent ni le coût d’un contrat ni une prestation garantie.
Comparaison : certificats demandés
Le document sur « journal daté des échanges » matérialise la réalité de organiser les preuves contractuelles, médicales et financières dans le bon ordre. Si confondre justificatif médical et preuve de revenu, il faut documenter une réserve avant de déclarer dans les formes du contrat tout en conservant une trace complète des échanges. La simulation propre à dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès retient que un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire. L’examen croise ensuite « certificats demandés » à « journal daté des échanges » pour préparer l’arbitrage. Sous l’angle « organiser les preuves contractuelles, médicales et financières dans le bon ordre », le document concernant « certificats demandés » devient daté. Elle prépare l’arbitrage de déclarer dans les formes du contrat tout en conservant une trace complète des échanges.
Matrice de comparaison pour déclaration sinistre prévoyance pièces
| Critère | Option A | Option B | Question décisive |
|---|---|---|---|
| délai contractuel de déclaration | Définition étroite | Définition adaptée | Quel scénario ouvre réellement droit ? |
| certificats demandés | Justificatif annuel | Moyenne documentée | Quelle période fait foi ? |
| journal daté des échanges | Règle standard | Clause spécifique | Que se passe-t-il lors d’une reprise ? |
Gouvernance : revenus de référence
Dans la simulation « un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire », le document concernant « revenus de référence » doit rester daté. Elle matérialise si envoyer un dossier incomplet sans suivi impose de reprendre l’arbitrage. L’examen mené dès la déclaration du sinistre part de « délai contractuel de déclaration », puis croise ce résultat à « revenus de référence ». La différence matérialise envoyer un dossier incomplet sans suivi dans la simulation retenue. « revenus de référence » devient le point d’entrée de l’examen sur cet arbitrage lié à « certificats demandés ». Relié à « délai contractuel de déclaration », ce repère matérialise la conséquence de envoyer un dossier incomplet sans suivi.
Lectures internes pour déclaration sinistre prévoyance pièces
- Pour déclaration sinistre prévoyance pièces : organiser l’audit annuel de la protection du dirigeant, puis consigner l’effet de cette lecture sur « délai contractuel de déclaration ».
- Pour déclaration sinistre prévoyance pièces : relier continuité personnelle et continuité d’entreprise, puis consigner l’effet de cette lecture sur « formulaire de sinistre ».
- Pour déclaration sinistre prévoyance pièces : comprendre la prévoyance d’une activité fondée sur la disponibilité, puis consigner l’effet de cette lecture sur « certificats demandés ».
- Pour déclaration sinistre prévoyance pièces : demander une étude personnalisée, puis consigner l’effet de cette lecture sur « revenus de référence ».
- Pour déclaration sinistre prévoyance pièces : préparer une première simulation, puis consigner l’effet de cette lecture sur « journal daté des échanges ».
- Pour déclaration sinistre prévoyance pièces : séparer le revenu personnel des frais professionnels, puis consigner l’effet de cette lecture sur « délai contractuel de déclaration ».
Limites : journal daté des échanges
« journal daté des échanges » devient le point d’entrée de l’examen sur la couverture analysée autour de « formulaire de sinistre ». Relié à « formulaire de sinistre », ce repère matérialise la conséquence de attendre la fin de la franchise pour déclarer. Le document sur « formulaire de sinistre » matérialise la réalité de organiser les preuves contractuelles, médicales et financières dans le bon ordre. Si attendre la fin de la franchise pour déclarer, il faut documenter une réserve avant de déclarer dans les formes du contrat tout en conservant une trace complète des échanges. Dans la simulation « un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire », le document concernant « journal daté des échanges » doit rester daté. Elle matérialise si attendre la fin de la franchise pour déclarer impose de reprendre l’arbitrage.
Mise en oeuvre : délai contractuel de déclaration
Le document sur « certificats demandés » matérialise la réalité de organiser les preuves contractuelles, médicales et financières dans le bon ordre. Si confondre justificatif médical et preuve de revenu, il faut documenter une réserve avant de déclarer dans les formes du contrat tout en conservant une trace complète des échanges. Pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès, l’arbitrage sur ce dossier destiné à dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès dépend de « certificats demandés ». L’examen matérialise pourquoi confondre justificatif médical et preuve de revenu exige une vérification distincte. Dans la simulation « un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire », le document concernant « délai contractuel de déclaration » doit rester daté. Elle matérialise si confondre justificatif médical et preuve de revenu impose de reprendre l’arbitrage.
24 contrôles pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès
La grille appliquée à déclaration sinistre prévoyance pièces transforme « organiser les preuves contractuelles, médicales et financières dans le bon ordre » en vérifications attribuables. Chaque ligne associe « délai contractuel de déclaration » à une source, une date, un responsable et un statut.
- Contrôle 1. Pour déclaration sinistre prévoyance pièces, rapprocher « délai contractuel de déclaration » avec « formulaire de sinistre ». L’axe « périmètre » teste attendre la fin de la franchise pour déclarer. Il faut référencer un calcul refaisable par un tiers avant la tarification.
- Contrôle 2. Chez dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès, le contrôle « formulaire de sinistre » répond à l’axe « besoin ». Le cas « un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire » impose de confronter « revenus de référence » puis de documenter un relevé issu du dossier comptable.
- Contrôle 3. L’angle « organiser les preuves contractuelles, médicales et financières dans le bon ordre » donne la priorité à « délai contractuel de déclaration ». Le contrôle de « certificats demandés » doit mettre en regard ce point au scénario étudié, puis documenter une pièce datée et signée.
- Contrôle 4. Chez dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès, le contrôle « revenus de référence » répond à l’axe « définitions ». Le cas « un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire » impose de confronter « certificats demandés » puis de référencer une copie identique à la version contractuelle.
- Contrôle 5. Pour cet arbitrage lié à « certificats demandés », rapprocher « journal daté des échanges » avec « journal daté des échanges ». L’axe « temps » teste confondre justificatif médical et preuve de revenu. Il faut référencer un calcul refaisable par un tiers au montage du dossier de sinistre.
- Contrôle 6. La décision de déclarer dans les formes du contrat tout en conservant une trace complète des échanges dépend ici de « délai contractuel de déclaration ». Avant de conclure, croiser ce repère avec « formulaire de sinistre » et consigner l’écart dans une réponse conservée sur support durable.
- Contrôle 7. Chez dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès, le contrôle « formulaire de sinistre » répond à l’axe « scénarios ». Le cas « un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire » impose de confronter « revenus de référence » puis de archiver une pièce datée et signée.
- Contrôle 8. Pour la couverture analysée autour de « formulaire de sinistre », rapprocher « certificats demandés » avec « délai contractuel de déclaration ». L’axe « comparaison » teste confondre justificatif médical et preuve de revenu. Il faut référencer un relevé issu du dossier comptable à la prise d’effet.
- Contrôle 9. La décision de déclarer dans les formes du contrat tout en conservant une trace complète des échanges dépend ici de « revenus de référence ». Avant de conclure, croiser ce repère avec « certificats demandés » et archiver l’écart dans un relevé issu du dossier comptable.
- Contrôle 10. La décision de déclarer dans les formes du contrat tout en conservant une trace complète des échanges dépend ici de « journal daté des échanges ». Avant de conclure, croiser ce repère avec « journal daté des échanges » et archiver l’écart dans une pièce datée et signée.
- Contrôle 11. Pour ce dossier destiné à dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès, rapprocher « délai contractuel de déclaration » avec « formulaire de sinistre ». L’axe « mise en oeuvre » teste confondre justificatif médical et preuve de revenu. Il faut référencer une réponse conservée sur support durable à la prise d’effet.
- Contrôle 12. Pour déclaration sinistre prévoyance pièces, rapprocher « formulaire de sinistre » avec « revenus de référence ». L’axe « périmètre » teste envoyer un dossier incomplet sans suivi. Il faut formaliser un calcul refaisable par un tiers avant la prochaine échéance.
- Contrôle 13. Le risque « attendre la fin de la franchise pour déclarer » modifie l’analyse de cet arbitrage lié à « certificats demandés ». Pour « besoin », comparer « délai contractuel de déclaration » à « certificats demandés » et consigner une réponse conservée sur support durable avant la prochaine échéance.
- Contrôle 14. L’angle « organiser les preuves contractuelles, médicales et financières dans le bon ordre » donne la priorité à « certificats demandés ». Le contrôle de « revenus de référence » doit mettre en regard ce point au scénario étudié, puis documenter un calcul refaisable par un tiers.
- Contrôle 15. Pour ce dossier destiné à dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès, rapprocher « journal daté des échanges » avec « journal daté des échanges ». L’axe « définitions » teste envoyer un dossier incomplet sans suivi. Il faut référencer une réponse conservée sur support durable avant la prochaine échéance.
- Contrôle 16. L’angle « organiser les preuves contractuelles, médicales et financières dans le bon ordre » donne la priorité à « formulaire de sinistre ». Le contrôle de « délai contractuel de déclaration » doit mettre en regard ce point au scénario étudié, puis archiver un avenant reçu par l’assureur.
- Contrôle 17. L’angle « organiser les preuves contractuelles, médicales et financières dans le bon ordre » donne la priorité à « revenus de référence ». Le contrôle de « formulaire de sinistre » doit mettre en regard ce point au scénario étudié, puis archiver un calcul refaisable par un tiers.
- Contrôle 18. Pour l’étude de « délai contractuel de déclaration », rapprocher « certificats demandés » avec « délai contractuel de déclaration ». L’axe « scénarios » teste envoyer un dossier incomplet sans suivi. Il faut formaliser une copie identique à la version contractuelle après le changement déclaré.
- Contrôle 19. Chez dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès, le contrôle « revenus de référence » répond à l’axe « comparaison ». Le cas « un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire » impose de confronter « certificats demandés » puis de consigner une copie identique à la version contractuelle.
- Contrôle 20. Le risque « confondre justificatif médical et preuve de revenu » modifie l’analyse de la couverture analysée autour de « formulaire de sinistre ». Pour « gouvernance », comparer « journal daté des échanges » à « journal daté des échanges » et documenter une réponse conservée sur support durable pendant la revue annuelle.
- Contrôle 21. La décision de déclarer dans les formes du contrat tout en conservant une trace complète des échanges dépend ici de « délai contractuel de déclaration ». Avant de conclure, croiser ce repère avec « formulaire de sinistre » et archiver l’écart dans une copie identique à la version contractuelle.
- Contrôle 22. Pour l’étude de « délai contractuel de déclaration », rapprocher « formulaire de sinistre » avec « revenus de référence ». L’axe « mise en oeuvre » teste attendre la fin de la franchise pour déclarer. Il faut archiver un calcul refaisable par un tiers avant la tarification.
- Contrôle 23. L’angle « organiser les preuves contractuelles, médicales et financières dans le bon ordre » donne la priorité à « délai contractuel de déclaration ». Le contrôle de « certificats demandés » doit mettre en regard ce point au scénario étudié, puis formaliser une copie identique à la version contractuelle.
- Contrôle 24. L’angle « organiser les preuves contractuelles, médicales et financières dans le bon ordre » donne la priorité à « certificats demandés ». Le contrôle de « revenus de référence » doit mettre en regard ce point au scénario étudié, puis formaliser un relevé issu du dossier comptable.
déclaration sinistre prévoyance pièces — cas pratique
Le document sur « journal daté des échanges » matérialise la réalité de organiser les preuves contractuelles, médicales et financières dans le bon ordre. Si attendre la fin de la franchise pour déclarer, il faut documenter une réserve avant de déclarer dans les formes du contrat tout en conservant une trace complète des échanges. Lorsque attendre la fin de la franchise pour déclarer, l’examen croise « journal daté des échanges » à une réponse écrite sur « attendre la fin de la franchise pour déclarer ». Cette démarche traite « cas pratique » pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès. Dans la simulation « un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire », le document concernant « certificats demandés » doit rester daté. Elle matérialise si attendre la fin de la franchise pour déclarer impose de reprendre l’arbitrage.
Pour « cas pratique », l’examen croise un échéancier contractuel lié à « délai contractuel de déclaration » avec « délai contractuel de déclaration ». Le résultat autorise à documenter la limite avant de déclarer dans les formes du contrat tout en conservant une trace complète des échanges. Pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès, l’arbitrage part de organiser les preuves contractuelles, médicales et financières dans le bon ordre. l’examen matérialise alors envoyer un dossier incomplet sans suivi lorsque « revenus de référence » ne correspond plus à « délai contractuel de déclaration ». « revenus de référence » devient le point d’entrée de l’examen sur l’étude de « délai contractuel de déclaration ». Relié à « délai contractuel de déclaration », ce repère matérialise la conséquence de envoyer un dossier incomplet sans suivi.
La simulation où un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire matérialise la portée de « formulaire de sinistre ». Pour l’axe « cas pratique », il faut documenter « journal daté des échanges » au moyen de une note de décision pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès. Afin de traiter « cas pratique », l’examen utilise « journal daté des échanges » dès la déclaration du sinistre. Le support daté devient une note de décision pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès dans la simulation du dossier. « journal daté des échanges » devient le point d’entrée de l’examen sur ce dossier destiné à dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès. Relié à « formulaire de sinistre », ce repère matérialise la conséquence de confondre justificatif médical et preuve de revenu.
La simulation « un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire » fait varier « délai contractuel de déclaration ». L’examen doit donc documenter l’effet sur « certificats demandés » avant l’arbitrage relatif à la couverture analysée autour de « formulaire de sinistre ». « délai contractuel de déclaration » devient le point d’entrée de l’examen sur la couverture analysée autour de « formulaire de sinistre ». Relié à « certificats demandés », ce repère matérialise la conséquence de attendre la fin de la franchise pour déclarer. Pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès, l’arbitrage part de organiser les preuves contractuelles, médicales et financières dans le bon ordre. l’examen matérialise alors attendre la fin de la franchise pour déclarer lorsque « délai contractuel de déclaration » ne correspond plus à « certificats demandés ».
Risques prioritaires de déclaration sinistre prévoyance pièces
| Priorité pour déclaration sinistre prévoyance pièces | Risque | Contrôle | Action |
|---|---|---|---|
| 1 | attendre la fin de la franchise pour déclarer | délai contractuel de déclaration | Obtenir une réponse écrite sur « formulaire de sinistre » |
| 2 | envoyer un dossier incomplet sans suivi | formulaire de sinistre | Obtenir une réponse écrite sur « certificats demandés » |
| 3 | confondre justificatif médical et preuve de revenu | certificats demandés | Obtenir une réponse écrite sur « revenus de référence » |
déclaration sinistre prévoyance pièces — erreurs et limites
Pour la couverture analysée autour de « formulaire de sinistre », il faut documenter un échéancier contractuel lié à « délai contractuel de déclaration ». Le document ainsi daté indique comment traiter « erreurs » sans dépasser le cadre contractuel. L’examen mené avant toute modification de clause part de « délai contractuel de déclaration », puis croise ce résultat à « revenus de référence ». La différence matérialise confondre justificatif médical et preuve de revenu dans la simulation retenue. L’examen consacré à « la couverture analysée autour de « formulaire de sinistre » » croise « revenus de référence » et « délai contractuel de déclaration ». Le document de l’axe « erreurs » devient daté avant toute modification de clause ; elle soutient l’arbitrage visant à déclarer dans les formes du contrat tout en conservant une trace complète des échanges.
Pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès, l’arbitrage part de organiser les preuves contractuelles, médicales et financières dans le bon ordre. l’examen matérialise alors attendre la fin de la franchise pour déclarer lorsque « journal daté des échanges » ne correspond plus à « formulaire de sinistre ». Lorsque attendre la fin de la franchise pour déclarer, l’examen croise « formulaire de sinistre » à une note de décision pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès. Cette démarche traite « erreurs » pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès. La simulation « un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire » fait varier « journal daté des échanges ». L’examen doit donc documenter l’effet sur « formulaire de sinistre » avant l’arbitrage relatif à cet arbitrage lié à « certificats demandés ».
Le document daté avant la demande de tarification doit expliquer organiser les preuves contractuelles, médicales et financières dans le bon ordre. Sans elle, l’arbitrage pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès repose sur la seule simulation. Pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès, l’arbitrage part de organiser les preuves contractuelles, médicales et financières dans le bon ordre. l’examen matérialise alors envoyer un dossier incomplet sans suivi lorsque « délai contractuel de déclaration » ne correspond plus à « certificats demandés ». L’examen consacré à « l’étude de « délai contractuel de déclaration » » croise « délai contractuel de déclaration » et « certificats demandés ». Le document de l’axe « erreurs » devient daté avant la demande de tarification ; elle soutient l’arbitrage visant à déclarer dans les formes du contrat tout en conservant une trace complète des échanges.
déclaration sinistre prévoyance pièces — checklist opérationnelle
- délai contractuel de déclaration : source, date, responsable et prochaine revue.
- formulaire de sinistre : source, date, responsable et prochaine revue.
- certificats demandés : source, date, responsable et prochaine revue.
- revenus de référence : source, date, responsable et prochaine revue.
- journal daté des échanges : source, date, responsable et prochaine revue.
Le document daté dès la déclaration du sinistre doit expliquer organiser les preuves contractuelles, médicales et financières dans le bon ordre. Sans elle, l’arbitrage pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès repose sur la seule simulation. Le document sur « formulaire de sinistre » matérialise la réalité de organiser les preuves contractuelles, médicales et financières dans le bon ordre. Si envoyer un dossier incomplet sans suivi, il faut documenter une réserve avant de déclarer dans les formes du contrat tout en conservant une trace complète des échanges. Pour ce dossier destiné à dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès, il faut documenter une note de décision pour dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès. Le document ainsi daté indique comment traiter « checklist » sans dépasser le cadre contractuel.
L’examen destiné à dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès traite « certificats demandés » avant la demande de tarification. Il faut documenter comment organiser les preuves contractuelles, médicales et financières dans le bon ordre modifie l’arbitrage sur la couverture analysée autour de « formulaire de sinistre ». L’examen mené avant la demande de tarification part de « certificats demandés », puis croise ce résultat à « délai contractuel de déclaration ». La différence matérialise confondre justificatif médical et preuve de revenu dans la simulation retenue. La simulation propre à dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès retient que un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire. L’examen croise ensuite « délai contractuel de déclaration » à « certificats demandés » pour préparer l’arbitrage.
déclaration sinistre prévoyance pièces — questions fréquentes
déclaration sinistre prévoyance pièces — pourquoi le tarif ne suffit-il pas ?
Parce que organiser les preuves contractuelles, médicales et financières dans le bon ordre. Pour déclaration sinistre prévoyance pièces, deux cotisations proches peuvent porter des définitions, des durées et des montants sans commune mesure.
déclaration sinistre prévoyance pièces — quels documents réunir d’abord ?
Commencez par « délai contractuel de déclaration », puis « formulaire de sinistre » et « certificats demandés ». La notice applicable à déclaration sinistre prévoyance pièces reste la pièce centrale.
déclaration sinistre prévoyance pièces — comment lire le cas chiffré ?
Le cas « un indépendant subit un arrêt prolongé et doit activer à la fois le régime obligatoire et son contrat complémentaire » teste la méthode, pas un tarif. Remplacez chaque montant par une donnée vérifiée avant de déclarer dans les formes du contrat tout en conservant une trace complète des échanges.
déclaration sinistre prévoyance pièces — quand revoir la décision ?
Revoyez déclaration sinistre prévoyance pièces après une variation de « revenus de référence » ou de « journal daté des échanges », ainsi qu’à l’échéance annuelle choisie.
déclaration sinistre prévoyance pièces — qui valide une ambiguïté ?
Si attendre la fin de la franchise pour déclarer, soumettez la formulation au professionnel compétent. L’analyse de déclaration sinistre prévoyance pièces doit conserver la limite entre contrat et conseil juridique, fiscal ou médical.
déclaration sinistre prévoyance pièces — comment éviter un doublon ?
Inventoriez chaque garantie liée à déclaration sinistre prévoyance pièces par risque, bénéficiaire, assiette et période. Le cumul ne vaut que si ses plafonds et règles de prestation peuvent s’articuler.
Sources et références — déclaration sinistre prévoyance pièces
Les références institutionnelles de déclaration sinistre prévoyance pièces ont été consultées le 20 juillet 2026. Une relecture reste nécessaire lorsque « délai contractuel de déclaration » ou « journal daté des échanges » évolue.
- Pour déclaration sinistre prévoyance pièces, consulter source institutionnelle 1 — déclaration sinistre prévoyance pièces : qualification du statut social selon la forme de société et le mandat. Le contrôle associé porte sur « délai contractuel de déclaration ».
- Pour déclaration sinistre prévoyance pièces, consulter source institutionnelle 2 — déclaration sinistre prévoyance pièces : démarches, conditions et articulation des indemnités journalières des indépendants. Le contrôle associé porte sur « formulaire de sinistre ».
- Pour déclaration sinistre prévoyance pièces, consulter source institutionnelle 3 — déclaration sinistre prévoyance pièces : effets de l’entrée en invalidité et articulation avec l’activité professionnelle. Le contrôle associé porte sur « certificats demandés ».
- Pour déclaration sinistre prévoyance pièces, consulter source institutionnelle 4 — déclaration sinistre prévoyance pièces : repères généraux sur l’arrêt, les indemnités et la reprise pour les salariés. Le contrôle associé porte sur « revenus de référence ».
déclaration sinistre prévoyance pièces — passer à l’action
Commencez par réunir délai contractuel de déclaration, formulaire de sinistre et certificats demandés. Comparez ensuite les définitions, délais, plafonds et exclusions sur un même scénario. Pour aller plus loin, vous pouvez comparer invalidité professionnelle et invalidité fonctionnelle ou auditer le cumul des contrats de prévoyance.
Besoin d’un regard extérieur sur déclaration sinistre prévoyance pièces ? Adequation peut reprendre « délai contractuel de déclaration », expliciter attendre la fin de la franchise pour déclarer et construire une comparaison adaptée à dirigeants et indépendants devant déclarer un arrêt, une invalidité ou un décès, sans préjuger de l’acceptation par l’assureur.
Demander une étude personnalisée sur déclaration sinistre prévoyance pièces